定期保険は、一定期間の死亡保障を備える保険ですが、商品によっては解約返戻金を受け取れるものもあり、貯蓄性の有無や高さはタイプによって異なります。
では、定期保険の4つのタイプにはどのような違いがあるのでしょうか。
この記事では、定期保険の貯蓄性を4つのタイプに分けて比較し、それぞれの特徴やおすすめな人について解説します。
貯蓄性だけでなく、保険料や解約返戻金などの違いも確認しながら、自分に合った定期保険を選ぶためのポイントを整理していきましょう。
この記事で分かること3つ
- 定期保険の基礎知識
- 掛け捨て型の定期保険4種類の特徴
- 定期保険を選ぶときの2つのポイント
定期保険の種類や選び方について、詳しく見ていきましょう。
なお、保険選びはFPに相談することで、自分に必要な保障や保険料などを整理しながら、自分に合った保険を検討しやすくなります。
FPへの相談を検討している方は、マネーアドバンスやみんなの生命保険アドバイザーの口コミ・評判についても、以下の記事👇を参考にしてみてください。
そもそも、定期保険とは?基本的な仕組みと特徴
定期保険の大きな特徴は、保障される期間が決まっていることです。
たとえば、子どもが独立するまでの期間だけ大きな死亡保障を備えたい場合など、一定期間に保障を集中させたいときに利用できます。
また、終身保険とは異なり、基本的に保険期間が終了すると保障がなくなるため、必要な期間に合わせて保障を設定しやすい点も特徴です。
一般的に定期保険は掛け捨て型の保険として知られていますが、商品によっては解約返戻金が設定されているものもあります。
そのため、定期保険を選ぶときは、保障内容だけでなく、保険期間や保険料、解約返戻金の有無なども確認することが大切です。
この章では、定期保険の基本的な仕組みについて詳しく見ていきましょう。
なお、生命保険には、定期保険のほかにも終身保険や養老保険があり、それぞれ保障される期間や貯蓄性などに違いがあります。
定期・終身・養老保険の違いについて詳しく知りたい方は、以下の記事👇も参考にしてみてください。
定期保険の仕組みとは?保障内容と契約期間
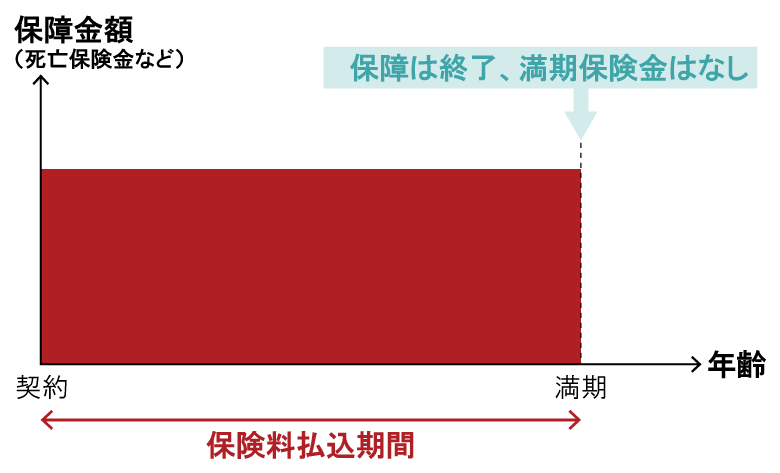
定期保険は、契約した一定期間(通常10年や20年など)にわたり、万が一の死亡時に保障が受けられる生命保険です。
この保険の主な特徴には、以下4つが挙げられます。
①保障内容
契約期間内に被保険者が死亡した場合、指定の保険金が受取人に支払われます。
➁保険料
保障期間が限定されているため、終身保険など他のタイプの生命保険と比較して、保険料が比較的安いという特徴があります。
③契約期間
契約期間終了後は保障も終了し、更新または再契約時に保険料が上がる可能性があります。
④解約返戻金
定期保険は解約返戻金がない場合が多く、契約期間中に解約しても返戻金は支払われません。
引用:第一生命『ほけんの第一歩 by 第一生命』
定期保険の3つのメリット
定期保険には、さまざまなメリットとデメリットがあります。
以下に、定期保険を活用することのメリットを3つ挙げてみます。
①保険料が安い
保障期間が限定されることにより、保険料が安くなるため、経済的な負担が少ないメリットがあります。
②手厚い保障
保険期間中に死亡した場合、保険金が支払われるため、特定のライフステージにおいての安心感となります。
③ライフステージに応じた調整が可能
ライフステージに応じて保障額や契約期間を設定でき、家庭の状況変化にも柔軟に対応できます。
ライフステージに応じた調整が可能なため、保険を柔軟に最適化できることが大きなメリットです。
参照コラム
・保険の相談窓口の役割とは?おすすめの保険相談窓口8社を比較!
定期保険の4つのデメリット
次に、定期保険のデメリットについても見ていきましょう。
保険料が割安で定期的に見直しができることがメリットである一方、解約返戻金がないなどのデメリットも存在します。
①解約返戻金がない
定期保険は解約返戻金がないのが一般的で、中途解約しても支払った保険料は戻らないのが特徴です。
②保障が期限付き
契約期間が終了すると保障もなくなるため、継続して備えるには再契約や新たな保険への加入が必要です。
③年齢による保険料の上昇
更新時に保険料が上昇する可能性が高いため、長期間にわたって保障を必要とする場合、将来的な負担が増える可能性があります。
④健康状態の影響
再契約や新たな保険に加入する際、健康状態が悪化している場合、保険料が高くなるか、加入できないリスクがあります。
定期保険は貯蓄性のない保険です。
そのため、他のリスクマネジメントを考慮した保険も検討してみましょう。
関連記事
所得補償保険×生命保険|突発的な費用に備えるためのリスクヘッジ
定期保険にはどんな種類があるの?4種類の掛け捨て型定期保険の特徴
定期保険には、平準定期保険・逓減定期保険・収入保障保険・逓増定期保険などの種類があります。
同じ定期保険でも、保険金額の設定や保障の変化、保険期間などに違いがあります。
そのため、必要な保障やライフプランに合わせて選ぶことが大切です。
この章では、4種類の定期保険について、それぞれの特徴や違いを比較しながら、自分に合ったタイプを選ぶためのポイントを整理していきます。
知識・準備不要でOK👌
はじめての家計・保険相談を
\FPにオンライン無料相談👇/
掛け捨て型の定期保険4種とは?
掛け捨て型の定期保険には、以下4つの主要な種類があります。
4つの保険タイプそれぞれの特徴を確認していきましょう!
1. 平準定期保険
契約時に設定した保険金額が契約満了時まで変わらない定期保険です。
定額定期保険とも呼ばれ、保険商品によっては特約を追加することで、保障内容を充実させることができます。
2. 逓増定期保険(ていぞうていきほけん)
契約期間中に保障金額が徐々に増加するタイプの定期保険で、主に経営者向けの生命保険商品です。
一定の期間経過後、契約時に定めた逓増率に基づいて基準保険金額が増加することが特徴です。
3. 逓減定期保険
契約期間中に保障金額が徐々に減少していくタイプの定期保険です。
初期の保障額が高く、契約期間が進むにつれて保障額が減っていくため、特に住宅ローンなどの返済が完了する時期に合わせた保険です。
例えば、ローンの残高に応じて保障額を減少させることで、保険料を抑えることができます。
4. 収入保障保険
被保険者が死亡した場合に、一定期間にわたって月々の収入を補償する保険です。
一時金ではなく、毎月一定額の保険金が支払われるため、残された家族の生活費をカバーしやすいのが特徴です。
更新型(年満了)と全期型(歳満了)はどう違う?
定期保険の保険期間のタイプは主に、「更新型」と「全期型」の2つがあります。
更新型は、10年・15年などの一定期間を保障し、満了後も更新できるタイプです。更新時には、その時点の年齢に応じて保険料が見直されるため、一般的に更新するたびに保険料が上がります。
一方、全期型は、60歳満了や65歳満了など、あらかじめ決めた年齢まで保障するタイプです。契約時に決めた保険料で保障期間を通して支払うため、更新による保険料の上昇がありません。
つまり、更新型は一定期間ごとに保障内容や保険料を見直しやすく、全期型は契約時に将来の保障期間と保険料をある程度固定しやすい点が大きな違いです。
それぞれの特徴について、詳しく説明していきます。
1. 更新型(年満了)
更新型は、契約期間が終了した後に再契約を行うことで保険を継続できるタイプの保険です。
通常、契約期間は1年または数年に設定され、満了時には更新手続きが必要です。
更新型の特徴として、以下の3つが挙げられます。
①保険料の変動
更新時に年齢が上がるため、保険料が高くなることが一般的です。
➁柔軟性
保険期間が短いため、ライフステージの変化に応じて保障内容を見直しやすいメリットがあります。
③契約更新の必要性
更新手続きが必要で、再契約などの手間がかかる場合があります。
2. 全期型(歳満了)
全期型は、契約時に定めた期間が満了するまで保障が継続するタイプの保険です。
通常、契約期間は10年、20年、またはそれ以上で設定されます。
全期型の特徴として、以下の3つが挙げられます。
①保険料の固定
契約期間中は保険料が一定なため、更新の必要がありません。
➁長期的な保障
期間満了まで保障が続くため、長期間にわたって安定した保障が得られます。
③見直しが難しい
契約期間中にライフスタイルやニーズが変化しても、契約内容を変更するのが難しい場合があります。
関連記事
少額短期保険にはどんな種類があるの?家財・留学などの4つの保険
定期保険はどう選ぶ?保障額と期間の設定方法とは?
定期保険はいくら必要なのか、いつまで必要なのかを整理したうえで選ぶことが基本です。
必要以上に大きな保障や長い保障期間を設定すると保険料の負担が増えるため、自分の家計や将来のライフプランに合わせて検討しましょう。
終身保険や養老保険がある中で、なぜ定期保険を選ぶべきなのか。定期保険を選ぶ際の2つのポイントを、この章で見ていきましょう。
知識・準備不要でOK👌
はじめての家計・保険相談を
\FPにオンライン無料相談👇/
定期保険を選ぶ際に考えたい2つのポイント
定期保険は、保険料の安さだけで選ぶのではなく、自分にとってどれくらいの保障を、いつまで必要とするのかを考えることが大切です。
たとえば、子どもがいる家庭であれば、万が一のときに残された家族の生活費や教育費などを考える必要があります。一方で、すでに十分な貯蓄がある場合や、公的保障によって一定の保障を受けられる場合は、必要な保険金額も変わってきます。
そのため、まずは現在の生活にどのような保障が必要なのかを整理し、そのうえで必要な保障額と保障期間を考えていきます。
特に意識したいのが、次の2つです。
- 必要な保障額を考える
- 必要な保障期間を考える
保障額を決めるときは、万が一のときに必要になる支出だけでなく、貯蓄や公的保障などでどこまで補えるのかを確認することがポイントです。
また、保障期間は、子どもの独立や住宅ローンの返済など、将来のライフイベントを踏まえて考えます。必要な期間を明確にすれば、必要以上に長い保障を付けることも避けやすくなります。
定期保険は、保障を大きくすることよりも、自分に必要な保障を必要な期間だけ確保することが重要です。
そして、具体的な数字を算出するには、キャッシュフロー表やライフプラン表を活用することが効果的ですよ!
まとめ|定期保険は貯蓄性だけでなく保障とのバランスで選ぼう
定期保険は、4つのタイプによって保障の仕組みや貯蓄性が異なります。そのため、貯蓄性があるかどうかだけでなく、必要な保障を必要な期間だけ確保できるかを基準に比較することが大切です。
特に、家族構成や将来のライフプランによって必要な保障額は変わるため、まずは自分に必要な保障を整理しましょう。そのうえで、保険料や解約返戻金、保障期間などを比較すると、自分に合った定期保険を選びやすくなります。