収入保障保険は、万が一のときに毎月一定額の保険金を受け取れる保険ですが、契約時期や保険期間によって、受け取れる保険金の総額が変わる点には注意が必要です。
特に、保険期間の途中で万が一のことがあった場合、残りの保障期間によって受け取れる保険金の総額が変わります。
そのため、収入保障保険を選ぶ際は、毎月の保険金額だけでなく、いつまで保障が必要なのか、残存期間によって保障額がどう変わるのかを確認することが大切です。
この記事では、収入保障保険の保険金が残存期間によってどう変わるのかをわかりやすく解説します。
あわせて、保障額や保険期間の選び方、ライフステージの変化に応じた見直しのポイントも紹介します。
この記事で分かること
- 収入保障保険の保険金が残存期間によってどう変わるのか
- 収入保障保険の保障額・保険期間の選び方
- ライフステージの変化に合わせた見直しのポイント
万が一の事態に備え、収入保障保険をどのように活用できるか、この記事で学んでいきましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
収入保障保険とは?保険金の仕組みと主な特徴
収入保障保険は、被保険者に万一のことがあった場合に、遺された家族が毎月一定額の保険金を受け取れる死亡保険です。
一般的な定期保険のように、まとまった保険金を一括で受け取るのではなく、契約時に定めた保険期間まで、年金形式で受け取る仕組みになっています。
まず初めに、収入保障保険の基本的な知識について見ていきましょう。
なお、保険は家族構成や収入、住宅ローン、将来の教育費などによって必要な保障が異なるため、FPなどの専門家に相談しながら検討するのもおすすめです。

収入保障保険ってどんな保険?
収入補償保険は、被保険者が万が一の際に、保険金が年金形式で支払われる保険です。
主に生命保険会社が取り扱っており、被保険者が死亡または高度障害状態に陥った場合、契約時に定められた期間にわたって毎月一定額の保険金が支給されます。
重要なポイントとして、収入補償保険は残存期間に応じて保険金の総額が減少することが挙げられます。
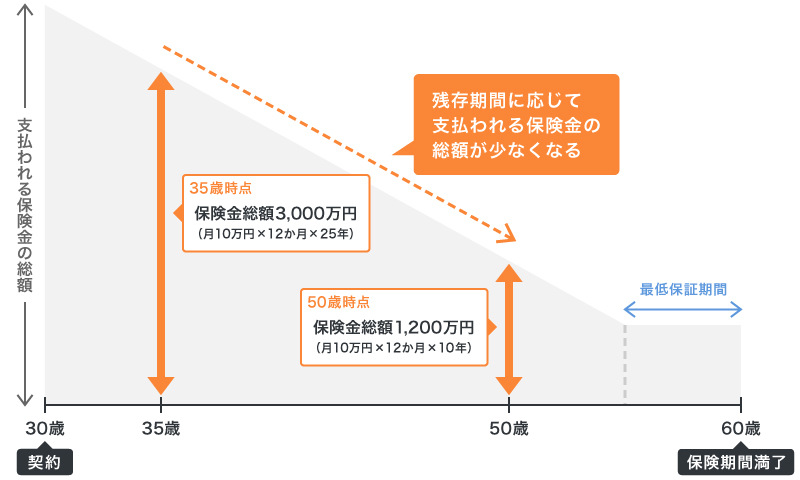
引用:保険の窓口『収入保障保険とは?他の保険との違いやメリット・デメリットを解説』
収入保障保険の3つの特徴
収入保障保険の主な特徴は、以下の3つです。
①年金形式での支払い
被保険者が死亡または高度障害状態になった場合、保険期間中に毎月一定額の保険金が支払われます。
➁特定の年齢までの保障
被保険者が加入時に設定した特定の年齢に達する前に死亡した場合、その年齢になるまで保険金が遺族に支払われます。
③最低保証期間の設定
保険期間の終了間近で亡くなった場合でも、最低限の年金支払いが保証される「最低保証期間」を設定できます。
保険金の受け取りは年金形式だけでなく、一括で受け取ることも可能ですが、その場合、受け取る金額や条件が異なることがあります。
保険の見直し相談ができるサイトは👇
【みらいのほけん】公式
収入保障保険はなぜ必要?リスクマネジメントにおける役割とは
収入保障保険を検討するうえで大切なのは、保険料の安さや毎月の保険金額だけで判断することではありません。
万一のときに、残された家族の生活をどのように維持するのかという視点から、必要な保障を考えることが重要です。
特に、家計を支える人に万一のことがあると、毎月の生活費だけでなく、住宅費や教育費など、その後も継続して発生する支出への対応が必要になります。
収入保障保険は、こうした世帯主などの収入を担う人が亡くなった場合の収入減少リスクに備えるための保険です。
この章では、収入保障保険の必要性とともに、総合的なリスク管理について学んでいきましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
「資産運用や保険の見直し、プロに相談して未来の安心を手に入れませんか?今なら無料FP相談でハーゲンダッツギフト券をプレゼント中!」
収入保障保険のメリットは?遺族の生活費を継続的に支えられる
収入保障保険を万が一の時の備えとして活用することには、主に以下2つのようなメリットがあります。
①月々の支払いが割安
収入保障保険は月々の保険料が比較的安価で、家計への負担を抑えつつ必要な保障を得られます。
➁遺族の生活費を保障
被保険者が死亡または高度障害状態になった場合、遺族は生活費を確保でき、子どもの教育費や住宅ローンの支払いなど、将来の経済的負担を軽減できます。
なお、保険料の目安は遺族に残したい金額に応じて、保険金額が変動します。
保険金額の目安
・残された家族の支出から収入を引いた額が必要保障額。
例
25万円(生活費)− 20万円(収入+遺族年金)= 5万円(必要保障額)
収入保障保険のデメリットは?残存期間によって保険金の総額が減少
反対に、収入保障保険のデメリットについても把握しておきましょう。
収入保障保険のデメリットには、以下の2点があげられます。
①解約返戻金がない
収入保障保険は基本的に掛け捨てであるため、途中で解約しても解約返戻金や満期保険金は支払われません。
➁保険金の総額が減少する
保険期間が経過するにつれて、支払われる保険金の総額が減少します。特に保険期間の終了間近で保険金が支払われる場合、総額が少なくなり、支払った保険料の総額を下回ることがあります。
また、収入保障保険は途中解約しても、それまで支払った保険料が戻ってくるとは限りません。加入前に、将来も無理なく保険料を支払えるか確認しておきましょう。
収入保障保険を含めた総合的なリスク対策とは?
収入保障保険を含む総合的なリスク対策とは、予期せぬ事態に備えて複数の保険や手段を組み合わせる戦略です。
その主なポイントとして、以下の4つが挙げられます。
①リスクの評価
どのようなリスクがあるかを分析し、それに対応するための保険や資産形成を行う。
②複数の保険を組み合わせる
収入保障保険だけでなく、生命保険、医療保険、損害保険などを組み合わせて、十分な対策を取る。
③公的制度を活用する
収入が途絶えた場合や病気・ケガの場合に、公的な支援を受けられるように制度を理解し、積極的に活用する。
④適切な保障額の設定
保険金額や保障内容は家計や家族の状況に応じて最適化し、過不足なくリスクをカバーできるようにする。
次の章では、リスク管理を意識した上で、どのように保険を選ぶべきかをご紹介します。
保険のことについて相談できるサイトは👇
・みんなの生命保険アドバイザーは全国相談無料!
収入保障保険の選び方は?保険料負担と保障バランス
第二章でお伝えした通り、収入保障保険を選ぶ際は、保険料と保障内容のバランスが大切です。
保険料を抑えることだけを優先すると、万一の際に必要な保障が不足する可能性があります。一方で、保障を手厚くしすぎると、毎月の保険料が家計の負担になることもあります。
そのため、現在の生活費だけでなく、子どもの教育費や住宅費など、将来必要になる支出も考慮したうえで、無理なく支払える保険料と必要な保障額を設定することが重要です。
最後に、収入保障保険の選び方と見直しポイントを確認していきましょう。
なお、保険は保障内容だけでなく、家計への負担や将来のライフプランまで考えて選ぶことが大切です。
自分に合った保障が分からない場合は、FPなどの専門家に相談する👇のも一つの方法です。

収入保障保険を選ぶ際の3つのポイント
収入保障保険を選ぶ際には、以下3つのポイントを押さえておくことが大切です。
1. 必要な保障額の設定
保障額を適切に算出することが重要です。生活費、教育費、住宅ローンの支払いなど、自身や家族に必要な将来の支出を考慮し、適切な保障額を決定しましょう。
2. 月々の保険料負担の考慮
家計に見合った保険料を設定し、無理なく支払える金額を選ぶことで、長期的に契約を維持しやすくなります。
3. 定期的な保険の見直し
生活状況や収入の変化に合わせて保険内容を定期的に見直し、市場の新しい商品や保険料の変動を反映させることも大切です。
どの保険にも共通しますが、加入する際は、まず保険の加入目的を明確にすることから始めましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
まとめ|収入保障保険は残存期間と保障額を確認しよう
収入保障保険は、保険期間の経過によって残存期間が短くなるため、万一の際に受け取れる保険金の総額も少なくなる仕組みです。
また、必要な保障額は、家族構成や子どもの年齢、住宅ローン、収入などによって変わります。
そのため、保険料と保障額のバランスを考え、ライフステージの変化に合わせて見直すことが重要です。
収入保障保険は、現在の家計と将来の生活を踏まえ、必要な保障を無理なく確保できるよう選びましょう。