「第三の年金って具体的に何を指すの?」
公的年金だけでは老後の生活資金を十分に確保することが難しいと考えられる中、企業年金は将来の資産形成を支える重要な制度の一つです。
企業年金は、公的年金に上乗せする年金として位置付けられており、厚生年金基金・確定給付企業年金(DB)・確定拠出年金(DC)などの制度があります。
しかし、それぞれどのような仕組みで、何が違うのかについては、意外と正しく理解されていないことも少なくありません。
この記事では、第三年金の基本的な意味から、企業年金3制度の仕組みや特徴、それぞれの違いまで、わかりやすく解説します。
この記事で分かること
- 企業年金とは?基本的な仕組みと特徴
- 企業年金の種類とは?厚生年金基金・DB・DCの違い
- 企業年金のメリット・デメリットとは?
企業年金をはじめとする、第三の年金の仕組みについて学んでいきましょう。
なお、年金だけでなく、老後の資産形成やライフプランについて専門家に相談したい方は、FPへの相談👇を検討するのも一つの方法です。

年金制度を構成する3つの層とは?企業年金の位置づけ
日本の年金制度は、「1階・2階・3階」の3つの層で成り立っています。
そのうち、企業年金などの私的年金は、公的年金に上乗せする3階部分に位置づけられています。
では、企業年金はどのような仕組みで成り立っているのでしょうか?
まずは、年金制度における3つの層と、企業年金の位置づけについて見ていきましょう。
ここでは、公的年金と私的年金の違いをはじめ、年金制度の基本的な仕組みについて解説します。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
企業年金とは?日本の年金制度の特徴
日本の年金制度は、基本的に「1階・2階・3階」の3つの層に分けて考えることができます。
1階部分にあたるのが国民年金、2階部分が厚生年金です。これらは公的年金にあたり、原則として国民年金は日本に住む20歳以上60歳未満の人が加入し、会社員や公務員などは厚生年金にも加入します。
そのうえで、老後の生活をさらに支えるために、公的年金へ上乗せする仕組みとして企業年金などの私的年金があります。これが一般的に「3階部分」と呼ばれるものです。
日本の年金制度
1階部分:国民年金(基礎年金)
すべての日本国民が加入する公的年金で、老後の基礎的な収入を提供します。
2階部分:厚生年金(被用者年金)
会社員や公務員などが加入し、基礎年金に上乗せされる形で支給される年金です。
3階部分:企業年金
企業が独自に設ける年金であり、従業員の老後資金を拡充するために、公的年金に追加される形で運用されます。
つまり、企業年金とは、年金制度の3階部分にあたり、老後の生活資金を増やすために企業が任意で設ける年金制度です。
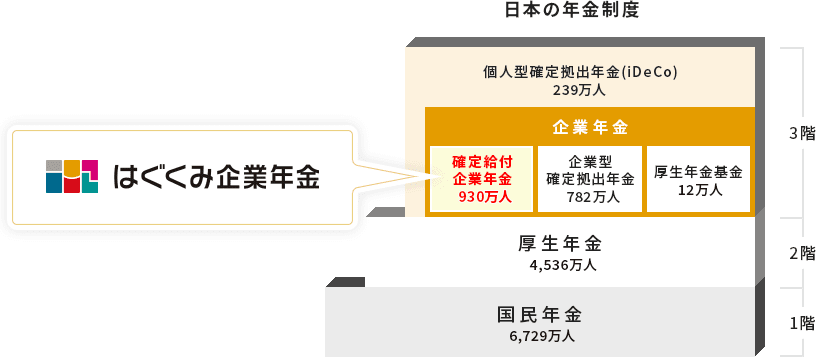
引用:はぐくみ企業年金ナビ【日本の年金制度】
公的年金と企業年金の違いとは?
「年金」という言葉はよく耳にしますが、企業年金は三階建ての年金制度の一部です。
まずは、その仕組みを理解しましょう。
一階部分の基礎年金は、所得に関わらず一定の条件を満たす全ての国民が受給できる年金です。
二階部分の厚生年金と三階部分の企業年金は、掛金に応じた受給額が設定されています。
以下図2に、公的年金と企業年金の違いを表形式でまとめてみます。
| 項目 | 公的年金 | 企業年金 |
|---|---|---|
| 制度の種類 | 国が運営する年金制度 | 企業が提供する私的年金制度 |
| 加入者 | 全ての国民(自営業者、会社員、専業主婦など) | 主に企業に勤務する従業員 |
| 受給条件 | 所得に関わらず、一定の条件を満たすことで受給 | 掛金に応じて受給額が決まり、企業の制度に依存 |
| 給付額 | 基礎年金として固定された金額 | 確定給付または確定拠出による変動がある |
| 税制優遇 | 所得税や住民税が控除されない | 掛金は法人税の経費として扱われることがある |
| 運用リスク | 国が負担 | 企業または従業員が負担(特にDCの場合) |
| 目的 | 生活保障のための基礎的な収入源 | 退職後の収入を上乗せするための補完的な制度 |
企業年金の種類とは?
企業年金には、主に厚生年金基金、確定給付企業年金(DB)、確定拠出年金(DC)の3つの制度があります。
いずれも公的年金に上乗せして老後の生活を支える役割を持ちますが、年金の受け取り方や運用の仕組み、誰が運用の責任を負うのかなどに違いがあります。
この章では、3つの企業年金の種類について確認していきます。
今のあなたの家計を
プロと一緒に見直し
\利用満足度97%のFP無料相談👇/


毎月の家計管理や貯金のやりくりに悩んでいる方へ👇
企業年金にはどんな制度がある?3つの種類を解説
企業年金は、主に次の3つの制度から構成されています。
①厚生年金基金
厚生年金基金は、国の厚生年金に上乗せして年金を支給する制度です。
企業が厚生年金に加えて独自に積み立てた資金を使い、従業員に年金を支給します。
この基金は、企業が設立した法人が運営し、年金資産を管理します
➁確定給付企業年金(DB)
確定給付企業年金は、受け取る年金額が事前に確定している制度です。
企業は従業員に約束した年金額を支払うため、掛金を運用しますが、その運用結果にかかわらず、定額の年金が支給されます。
給付額は運用利回りに影響されず、労働者の勤務期間や給与に基づいて計算されます。
ただし、運用成績によって企業の掛金が変動し、追加の拠出が必要になることがあります。
③企業型確定拠出年金(DC)
企業型確定拠出年金は、掛金が決まっており、従業員が自分で運用してその結果に応じて年金額が変動する制度です。
企業や従業員が掛金を積み立て、その運用益によって将来の年金額が決まります。
給付額は運用結果によって変動しますが、企業からの追加拠出はありません。
企業年金についてより詳しく知りたい方は、下記のサイトをご参照ください。
参照サイト
・企業年金連合会『日本の年金制度の体系』
企業年金のメリット・デメリットとは?知っておきたい特徴
企業年金は、公的年金に上乗せして老後の生活を支える制度です。企業が掛金を拠出する制度もあり、将来の資産形成を会社員として進められることが大きな特徴です。
一方で、制度によっては運用方法や受け取り方に違いがあり、転職や退職をした際の取り扱いについて確認が必要になる場合もあります。
そのため、企業年金を活用する際は、メリットだけでなく、制度ごとの違いや注意点まで理解しておくことが大切です。
ここでは、企業年金の主なメリットとデメリットについて、それぞれ詳しく解説します。
従業員と経営者、それぞれのメリット・デメリットについて見ていきましょう。
なお、企業年金だけでなく、公的年金を含めた老後の収入や不足額についても理解しておくことで、より具体的な老後資金の準備につなげられます。
あわせて、老後の生活に必要な資金や公的保障制度について知りたい方は、以下の記事👇も参考にしてください。
企業年金の従業員にとってのメリット・デメリットとは?
企業年金には、従業員と経営者、それぞれにメリットとデメリットがあります。
まずは、従業員のメリットとデメリットについて以下にまとめます。
従業員のメリット
年金受給額の上乗せ
企業年金は退職後の収入源となり、老後の生活を安定させるのに役立ちます。
税制優遇
確定拠出年金(DC)では、掛金が所得税や住民税の控除対象となるため、税負担が軽減されます。
運用成果の享受
確定給付企業年金(DB)では企業がリスクを負い、確定拠出年金(DC)では従業員が運用結果に応じた受取額を享受できます。
従業員のデメリット
運用リスク(DCの場合)
確定拠出年金では運用リスクが従業員自身にあるため、運用が不適切だと受取額が減少する可能性があります。
投資に対する知識が必要
制度や運用方法に関する理解が必要であり、適切な運用を行うためには投資に関する知識が求められます。
企業年金の経営者にとってのメリット・デメリットとは?
次に、経営者のメリットとデメリットについてまとめます。
経営者のメリット
福利厚生の充実
企業年金を提供することで、従業員の福利厚生が向上し、働きがいが増すことで、従業員の定着率向上が期待できます。
税制優遇
企業が拠出する掛金は法人税の経費として扱われるため、税負担が軽減されます。
経営者のデメリット
資金負担
確定給付企業年金(DB)では、将来の年金給付に対する責任があり、運用成績が悪化すると企業の負担が増加します。
制度運営の複雑さ
年金制度の設計や運営には専門的な知識が必要であり、そのための手間やコストがかかる場合があります。
資産運用に関する相談は、以下のようなサイトを活用するのも一つの方法です。
家計の見直しに役立つサイト👇
・みんなの生命保険アドバイザーは全国相談無料!
まとめ|第三年金の仕組みを理解して老後の資産形成に活かそう
第三年金とは、公的年金に上乗せして老後の生活を支える企業年金などの私的年金を指す言葉です。
企業年金には、厚生年金基金、確定給付企業年金(DB)、確定拠出年金(DC)**などの制度があり、それぞれ仕組みや運用方法、受け取り方などに違いがあります。
特に、企業年金は公的年金だけでは不足する可能性がある老後資金を補う役割を持つため、自分が加入している制度の特徴や運用状況を確認しておくことが大切です。