「年金を繰り上げて受給すると、どんな影響があるの?」
年金は原則として65歳から受け取ることができますが、希望すれば60歳から65歳になるまでの間に繰上げ受給を選択することも可能です。
一方で、繰り上げた期間に応じて年金額が減額され、その減額は生涯続きます。そのため、単に「早く受け取れるから」という理由だけで決めるのではなく、受給開始のタイミングと将来の年金額への影響を考えることが大切です。
この記事では、年金の繰上げ受給の仕組みや受給開始のタイミングについて解説するとともに、知っておきたい2つのポイントについて詳しく解説します。
この記事で分かること
- 年金の繰上げ受給の仕組みと受給開始できる年齢
- 繰上げ受給のタイミングを決める際に知っておきたい2つのポイント
- 年金を繰り上げて受給することで生じる受給額や生活への影響
年金の繰上げ受給にはどのようなメリット・デメリットがあるのか、詳しく見ていきましょう。
今のあなたの家計を
プロと一緒に見直し
\利用満足度97%のFP無料相談👇/
毎月の家計管理や貯金のやりくりに悩んでいる方へ👇
・みんなの生命保険アドバイザーは全国相談無料!
年金の仕組みとは?日本の年金制度の目的と種類
日本の年金制度は、公的年金(国民年金・厚生年金)を基盤とし、企業年金や個人年金などがこれを補完する形で構成されています。
公的年金は、老後の生活を支えるだけでなく、病気やけがなどによって障害が残った場合や、家族の働き手が亡くなった場合にも給付を行うことで、生活を支える役割を担っています。
繰り上げ受給について詳しく見ていく前に、まずは、年金受給に関する基礎知識を確認していきましょう。
なお、企業年金や個人年金は、公的年金に上乗せして老後の所得を補う「私的年金」にあたり、一般的に公的年金に対する「第三の年金」として位置づけられています。
第三の年金について詳しく知りたい方は、以下の記事👇も参考にしてください。
年金の役割とは?
公的年金は、老後の生活を支えるだけでなく、病気やけがによる障害や、家計を支える人の死亡など、人生におけるさまざまなリスクに備える役割があります。
主な役割は、次の3つです。
✅老後の生活を支える「老齢年金」
✅障害による生活への影響に備える「障害年金」
✅家計を支える人の死亡に備える「遺族年金」
老齢年金は、老後の生活を支えるための年金です。国民年金からは老齢基礎年金が支給され、厚生年金に加入していた人には、老齢基礎年金に加えて老齢厚生年金が支給されます。
障害年金は、病気やけがなどによって一定の障害状態になった場合に、生活を支えるために支給される年金です。また、遺族年金は、年金加入者などが亡くなった場合に、一定の要件を満たす遺族の生活を支えるために支給されます。
このように、公的年金は「老後のためのお金」というだけではなく、老齢・障害・死亡という人生のリスクに備える社会保障制度としての役割を持っています。
つまり年金は、老後の資金だけでなく、生活基盤全体を支えるための役割を担っているということです。
参照:
厚生労働省【なぜ公的年金制度は必要なの?】
日本の年金制度の仕組みとは?
日本の公的年金制度は、国民年金(基礎年金)と厚生年金の「2階建て」で構成されています。20歳以上の人が共通して加入する国民年金が1階部分、会社員や公務員などが加入する厚生年金が2階部分にあたります。
1階部分の国民年金は、自営業者や学生、無職の人などを含め、原則として20歳以上60歳未満の人が加入する制度です。一方、会社員や公務員などは国民年金に加えて厚生年金にも加入するため、将来は老齢基礎年金に加えて老齢厚生年金を受け取る仕組みになっています。
また、公的年金に上乗せして老後の所得を補う企業年金や個人年金などは「3階部分」に位置づけられます。これらは公的年金とは別に保険料や掛金を拠出し、老後の生活をより充実させるための制度です。
日本の年金制度には、以下の3つの種類があります。
①国民年金
自営業やフリーランスなど、厚生年金に加入していない20歳以上60歳未満の全ての国民には、国民年金への加入義務があります。
➁厚生年金
企業に勤めるサラリーマンや公務員が加入する厚生年金は、雇用主が保険料を半分負担し、国民年金に上乗せする形で年金額が増える仕組みです。
③私的年金
企業が独自に設ける年金制度や個人の積立てで、確定拠出年金(iDeCo)や確定給付企業年金(DB)などは、第三の年金として受給額を補完します。
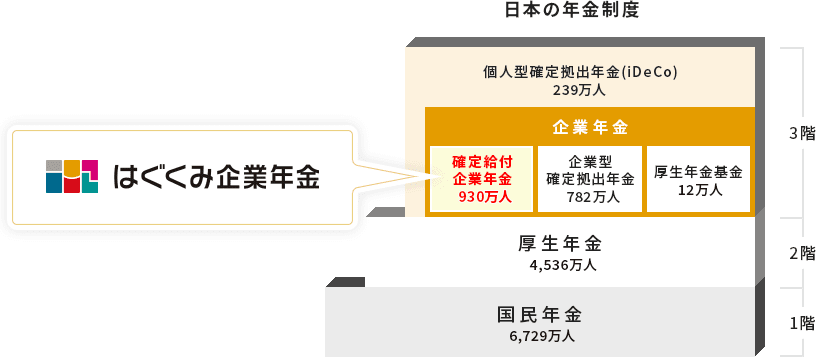
引用:はぐくみ企業年金ナビ【日本の年金制度】
年金の繰上げ受給とは?受給できる年齢とメリット・デメリット
年金の繰上げ受給とは、原則65歳から受け取る老齢基礎年金や老齢厚生年金を、60歳から65歳になるまでの間に前倒しして受け取る制度です。
希望することで65歳より早く年金を受け取れる一方、繰り上げた期間に応じて年金額が減額されます。
そのため、繰上げ受給を検討する際は、早く年金を受け取れるメリットだけでなく、将来にわたって年金額が減額される影響も考慮することが重要です。
受給開始のタイミングによって受け取れる年金額やその後の生活資金にも違いが生じるため、自身の生活状況や将来の収入・支出を踏まえて判断する必要があります。
この章では、年金の繰り上げ受給におけるメリットとデメリットを見ていきましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
年金の繰上げ受給の仕組みとは?受給年齢と減額率
年金の受給開始時期については、いくつかの重要なポイントがあります。
まず、年金は原則として65歳から受け取ることができますが、60歳から繰り上げ受給を選択することも可能です。
この場合、受給開始を早めるため、年金額は毎月約0.4%減少します。
逆に、受給を65歳以降に遅らせる繰り下げ受給もあり、最大で70歳まで遅らせることができます。
この場合、年金額は毎月約0.7%増加します。
なお、年金を受け取るためには、所定の手続きを行う必要があり、受給の申請は受給開始の3か月前から可能です。
繰り上げ受給の減額率は、2024年8月時点のものです。
今後の法改正により、減額率が変更される可能性があるため、注意が必要です。
参照サイト
・年金の繰上げ受給|日本年金機構
繰り上げ受給のメリット
年金の繰り上げ受給のメリットは、主に以下の4つです。
1. 早期の資金確保
繰り上げ受給をすることで、早期に年金を受け取ることができ、定年退職後すぐに生活資金を確保することができます。
2. 資金の流動性向上
繰り上げ受給により、生活費や医療費、急な出費などに対する資金が得やすくなり、経済的な余裕を持ちやすくなります。
3. 短期的な必要性への対応
例えば、早期に退職した場合や、収入が減少した場合に、繰り上げ受給を利用することで、必要な資金を手に入れることができます。
4. 長期間にわたる受給
繰り上げ受給をすると受給額は減少しますが、早期に年金を受け取ることで長期間資金を確保し、リスクを軽減できます。
メリットは、退職後すぐに年金を受け取れるため、生活資金を早期に確保できる点にあります。
繰り上げ受給のデメリット
一方で、年金の繰り上げ受給には、以下3つのデメリットがあります。
1. 受給額の減少
繰り上げ受給をすると、毎月の受給額が減少するため、長期間受け取ることを考慮すると、総額で受け取る金額が少なくなる可能性があります。
2. 生活資金の不足リスク
繰り上げ受給により長期間減額された年金を受け取ることは、将来的に生活資金が不足する可能性につながります。
3. 年金の見直しが難しくなる
繰り上げ受給を選ぶと、受給額が固定され、その後の見直しができなくなるため、将来の年金制度改正や経済変化に対応しにくくなります。
特に、減額された年金額が生涯続くことは、繰り上げ受給の大きなデメリットの一つです。
そのため、繰り上げ受給を選択する際は、将来の年金額だけでなく、年金だけで老後の生活費をどの程度まかなえるのかについても考えておく必要があります。
あわせて、老後に必要な生活費や公的保障について確認しておきましょう。
関連記事
年金だけでも老後生活は可能?不足額と公的保障制度で老後に備える方法
年金の繰上げ受給のタイミングを決める2つのポイントとは?
年金の繰上げ受給は、60歳から65歳になるまでの間で受給開始時期を選択できます。ただし、受給開始を早めるほど年金額の減額幅が大きくなるため、「何歳から受け取るか」だけでなく、現在の生活状況と将来のライフプランを踏まえて判断することが大切です。
特に、繰上げ受給のタイミングを決める際は、次の2つのポイントを確認しておきましょう。
✅繰上げ受給による年金額の減少がライフプランに与える影響
✅受給開始時期とその後の生活資金とのバランス
ここからは、繰上げ受給を選択する際に確認しておきたい2つのポイントについて詳しく見ていきましょう。
あなたの年金はいくら?
\FPに無料相談で年金の受給額をチェック👇/

繰上げ受給による年金額の減少がライフプランに与える影響
繰り上げ受給による受給額の減少は、退職後の生活費に大きな影響を及ぼす可能性があります。
年齢が上がるにつれて医療費の増加が避けられないため、特に高齢者にとっては医療費を計画的に準備することが重要です。
また、生活の質を保つためには、趣味や旅行といった娯楽費も必要不可欠です。
しかし、受給額が限られていると、これらの楽しみを満喫することが難しくなり、生活の質が低下する恐れがあります。
さらに、事故や病気など予期しない支出への備えも重要ですが、受給額の減少がこれらの支出に対する対応を難しくする可能性もあります。
万が一の際に備えて、就業不能保険や所得補償保険などを検討することは、有効なリスクヘッジとなります。
関連記事
就業不能保険の給付期間はいつまで?公的保障との違いや選び方を解説
受給開始時期とその後の生活資金とのバランス
繰り上げ受給を検討する際の条件を、以下に3つ挙げてみます。
①早期の生活資金が必要な場合
退職後すぐに生活費が必要な場合、繰り上げ受給で早期に年金を受け取ることができ、収入源が限られている時には効果的です。
➁健康上の理由
健康に不安がある場合、早めに受給を始めることで、通常よりも早く年金を受け取ることが可能です。
③退職後の活動が少ない場合
退職後に働く意欲が低い、または体力的に働けない場合には、年金を早く受け取ることで生活資金を確保することができます。
ただし、繰上げ受給を選択すると、受給開始後の年金額が減額され、その減額は生涯続きます。そのため、「早く年金を受け取れるか」だけではなく、「減額された年金額で将来の生活を維持できるか」まで考えることが重要です。
特に、繰上げ受給を選択する前には、毎月の生活費や貯蓄、退職後の収入などを整理し、65歳以降の生活資金についても確認しておきましょう。
将来の収入や支出を整理し、老後の生活資金を具体的に把握したい場合は、FPに相談するのも一つの方法です。
FPに無料相談できるサイト
・【みらいのほけん】公式
まとめ|年金の繰上げ受給は将来の生活資金まで考えて判断しよう
年金の繰上げ受給は、原則65歳からの老齢年金を60歳から65歳になるまでの間に前倒しして受け取れる制度です。
一方で、繰り上げた期間に応じて年金額が減額され、その減額は生涯続きます。
そのため、受給開始のタイミングを決める際は、繰上げによる年金額の減少が将来の生活に与える影響と、受給開始後の生活資金とのバランスを確認することが大切です。
早く受け取れるメリットだけでなく、将来の年金額や生活資金まで考えたうえで、自分に合った受給開始時期を検討しましょう。