キャッシュフロー表は、将来のお金の流れを「見える化」し、ライフプランや経営計画を考えるうえで欠かせない表です。
しかし、「企業と家庭では何が違うの?」「どのように作ればいいの?」と疑問に感じる方も多いのではないでしょうか。
結論からいうと、キャッシュフロー表は企業では経営状況を把握するために、家庭では将来の家計や資産形成を計画するために活用されます。
目的は異なりますが、どちらもお金の流れを整理し、将来の意思決定に役立てるという点は共通しています。
この記事では、キャッシュフロー表の基本的な意味から、企業と家庭それぞれの役割の違い、作成手順までをわかりやすく解説します。
この記事で分かること
- キャッシュフロー表の意味と役割(企業・家庭別)
- キャッシュフロー表をライフプラン・資産形成に活かす方法
- キャッシュフロー表の基本的な作成手順
キャッシュフロー表は、自身で作成することが可能です。
具体的な手順は最後の章で解説していますよ!
今の家計をプロと一緒に見直し
\FP無料相談はこちらから👇/


「未来への安心を、今ここで。無料FP相談でハーゲンダッツギフト券をゲット!」
キャッシュフロー表とは?企業・家庭別の役割
キャッシュフロー表とは、一定期間におけるお金の「収入」と「支出」の流れを整理し、将来のお金の状況を把握するための表です。
簡単にいうと、現在のお金の状態を確認するだけでなく、「このままの生活や経営を続けた場合、将来どうなるのか」を予測するために活用されます。
企業では事業の継続性や資金繰りを確認するために、家庭では将来のライフイベントや資産形成の計画を立てるために利用されます。
目的は異なりますが、どちらも「お金の流れを見える化し、より良い判断につなげる」という役割があります。
この章では、キャッシュフロー表の基本的な意味をはじめ、企業と家庭それぞれでどのような目的で活用されているのか、その役割の違いについて詳しく解説します。
なお、キャッシュフロー表は、自分だけで作成することもできますが、将来のライフイベントや家計の状況をより具体的に整理したい場合は、専門家に相談する方法もあります。
特に20〜40代では、結婚・出産・住宅購入・教育費など、今後まとまった資金が必要になる機会が多くあります。そ
のため、目先の家計管理だけではなく、将来を見据えた資金計画を考えることが大切です。
FP相談のメリットや具体的に相談できる内容については、以下の記事👇で詳しくまとめているので、あわせて参考にしてみてください。

キャッシュフロー表の3つの役割とは
キャッシュフロー表は、個人や企業の資金の流れを視覚的に示す財務管理ツールです。
一定期間内の収入と支出を記録し、実際に手元に残る現金の状況を把握することで、より明確に、資金流動を把握し、健全に財務管理を行うことが可能になります。
キャッシュフロー表の役割には、以下の3つが挙げられます。
キャッシュフロー表の3つの役割
①財務状況の可視化
➁資金計画の策定
③リスク管理
キャッシュフロー表には、主に「財務状況の可視化」「資金計画の策定」「将来リスクの管理」という3つの役割があります。
キャッシュフロー表を作成することで、一定期間における収入と支出の流れを整理し、現在のお金の状況を客観的に把握できます。
数字として見える化することで、どこにお金が使われているのか、今後どのような資金の変化が起こる可能性があるのかを確認できます。
また、将来の目標や予定に合わせて必要な資金を把握し、具体的な資金計画を立てることにも役立ちます。
将来的に必要となる支出を予測することで、事前に準備すべき金額や行動を明確にできます。
さらに、収入の減少や予想外の支出など、将来発生する可能性があるリスクを把握し、早めに対策を考えることができます。
キャッシュフロー表が必要な理由とは?企業・家庭別に解説
先ほどお伝えした通り、キャッシュフロー表を活用すると、資金の流れを把握でき、将来の収支バランスや無理のない貯蓄計画を立てやすくなります。
そこで、キャッシュフロー表が必要な理由を、企業と家庭のそれぞれの観点から2つずつ挙げてみます。
企業用キャッシュフロー表の必要性
資金繰りの管理
資金の出入りを予測し、短期的・長期的な資金不足を事前に察知して対策を講じることができます。
経営判断のサポート
利益があっても資金不足に陥らないよう、的確な経営判断を下す際の指標とすることができます。
家庭用キャッシュフロー表の必要性
将来の支出計画
教育費や住宅ローン、老後資金などの大きな支出に備えた貯蓄や投資計画が立てられます。
生活費の見直しと無駄の削減
不要な支出を発見し、節約して貯蓄や投資に回す資金を増やすことができます。
企業や家庭において、収支バランスの改善は重要な目的の一つですね。
出典
・日本FP協会『便利ツールで家計をチェック』
キャッシュフロー表で確認できるリスク管理とは
キャッシュフロー表によるリスク管理とは、将来起こる可能性があるお金の問題を事前に把握し、必要な対策を考えることです。
人生や経営では、予定していた通りにお金が流れるとは限りません。
収入の減少、予想外の支出、ライフイベントによる大きな出費など、さまざまな変化によって資金計画が崩れる可能性があります。
そのため、キャッシュフロー表を作成することで、現在のお金の状況だけではなく、「このままの状態が続いた場合、将来的に資金が不足する可能性があるのか」を確認できます。
この章では、キャッシュフロー表を活用することで、どのようなリスクに備えられるのかを学んでいきます。
借り換えで413万円お得に!?
\最短3分で住宅ローン診断👇/


収入減少リスクへの備え
収入は、昇給だけでなく、転職や病気、育児・介護による休職など、さまざまな要因で変化する可能性があります。
重要なのは、収入が減ることではなく、収入が減った場合でも現在の生活や将来のライフプランを維持できるかどうかです。
例えば、転職によって毎月の収入が5万円減少したとしても、固定費の見直しや十分な貯蓄があれば、住宅ローンや教育費の準備を継続できる場合があります。
一方で、現在の収支に余裕がなければ、わずかな収入の減少でも家計が赤字となり、将来の計画を見直さなければならない可能性があります。
キャッシュフロー表は、このような変化が家計や資金計画にどのような影響を与えるのかを事前にシミュレーションできる点が大きな特徴です。
収入が減少した場合に、何年間現在の生活を維持できるのか、どのタイミングで支出を見直す必要があるのか、生活防衛資金をどの程度準備しておくべきなのかを具体的に把握できます。
キャッシュフロー表の目的は、収入の減少を防ぐことではありません。
収入が変化しても慌てず対応できる家計を設計し、将来のライフプランを実現しやすくすることにあります。
将来の資金不足リスクへの備え
人生では、住宅購入や子どもの教育費、老後資金など、まとまった資金が必要になるライフイベントが数多くあります。
しかし、多くの場合、お金が不足する原因は収入が少ないことではなく、必要な時期と必要な金額を把握できていないことにあります。
例えば、子どもが大学へ進学する場合、教育費は入学時だけでなく、在学中も継続して発生します。
また、住宅を購入すれば、住宅ローンだけでなく固定資産税や修繕費なども見込まなければなりません。
こうした支出を事前に想定していないと、一つひとつの支出は対応できても、複数のライフイベントが重なったときに家計へ大きな負担が生じる可能性があります。
キャッシュフロー表は、将来必要になるお金を時系列で整理できるため、いつ・どれくらいの資金が必要になるのかを具体的に把握できます。
その結果、毎月の貯蓄額を見直したり、資産形成を始める時期を検討したりするなど、将来から逆算した資金計画を立てられます。
将来の資金不足を防ぐために大切なのは、お金が足りなくなってから対策を考えることではありません。
将来のお金の流れを見える化し、ライフプランに合わせて早めに準備を始めることが重要です。
予期しない支出への備え
予期しない支出への備えとは、具体的にどのようなケースを指すのでしょうか。
ライフプランにおいて、予期せぬ支出にどのように対処するかを考えることは重要ですが、
例えば、以下4つのようなケースが考えられます。
1. 医療費の突然の増加
事故や病気により、入院費や治療費、薬代などの予期せぬ医療費が発生することがあります。
2. 車の故障や修理費
日常生活に欠かせない車が突然故障した場合、大きな修理費用が発生します。
3. 家電製品の故障
冷蔵庫や洗濯機など、生活に必要不可欠な家電が壊れた場合、その修理や買い替えには予想以上の費用がかかることがあります。
4. 突発的な災害
地震や台風などの自然災害によって、家屋が損傷したり、生活基盤が一時的に失われたりする場合があります。
キャッシュフロー表の役割は、予期しない支出を正確に予測することではありません。
未来に起こる可能性がある変化を想定し、その影響を事前に確認することで、必要な準備や判断を早めに行えるようにすることにあります。
人生では、すべての出来事を予定通りに進めることはできません。
病気やケガ、災害など、予想していなかった出来事によって資金計画が変化することもあります。
しかし、あらかじめ資金の余裕や対応方法を考えておくことで、想定外の出来事が起きた場合でも、住宅購入や教育、老後の準備など、本来大切にしたいライフプランを簡単に諦めずに済みます。
キャッシュフロー表を活用した資産形成のステップ(作成手順)
キャッシュフロー表を作成するためには、現在から将来にかけてのお金の流れを整理し、目標達成に向けた資金計画を立てることが重要です。
単に収入や支出を書き出すだけではなく、将来どのようなライフイベントがあり、そのためにどれくらいの資金が必要になるのかを把握することで、具体的な資産形成につなげることができます。
キャッシュフロー表は、以下の2つのステップで作成します。
① 資金の流れを表に整理する
② 目標に向けた貯蓄計画を作成する
この章では、キャッシュフロー表の2つの作成手順を見ていきましょう。
毎月の家計管理や貯金のやりくりに悩んでいる方へ👇
・みんなの生命保険アドバイザーは全国相談無料!
ステップ①貯蓄計画の作成
キャッシュフロー表を作成する前に、まずは貯蓄計画を策定しましょう。
貯蓄計画を立てることで、収支の可視化が進むだけでなく、モチベーションの向上にも多くの効果が期待できます。
貯蓄計画を立てる際に最も重要な項目は、以下の3つです。
①目標設定
貯蓄の目的や目標金額、達成期限を設定することで、計画が具体化し、実行しやすくなります。
➁現状の把握
キャッシュフロー表を使って収入と支出を整理し、財務状況を把握することで、貯蓄可能な資金を確認できます。
③予算の作成
月々の貯蓄額を目標に基づき設定し、無駄な支出を削減して貯蓄資金を確保する予算を作成します。
ステップ②資金の流れを表に整理
先ほどのステップ①で立てた貯蓄計画やライフイベントをもとに、年ごとの収入・支出・貯蓄の推移をキャッシュフロー表にまとめます。
ここでポイントとなるのが、資金の流れを一目で把握できるように整理することです。
具体的には、結婚や住宅購入、子どもの教育費などのライフイベントごとに必要な支出を行ごとに整理し、
その時期にどれくらいの資金が必要になるかを表に記入します。
これにより、将来の資金不足や余裕のある時期がひと目でわかり、計画の修正や貯蓄ペースの調整もしやすくなります。
ステップ①の3つを明確にすることで、以下図1のようなキャッシュフロー表を作成しやすくなります。
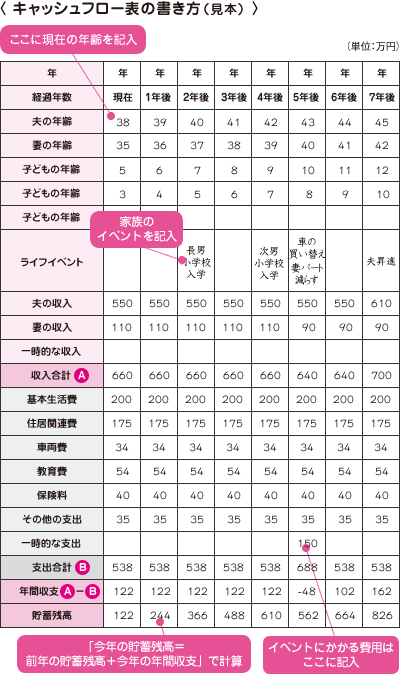
引用:日本FP協会『便利ツールで家計をチェック』より
キャッシュフロー表から考える投資額と運用方法の見直し
キャッシュフロー表は、資産形成にも役立てることができます。
具体的には、毎年の収入や支出、貯蓄の状況が明確になるため、どれくらいの資金を投資に回せるかや、無理なく貯蓄を増やせるかを判断しやすくなります。
また、将来のライフイベントに備えた資金の流れをシミュレーションすることで、資産形成計画を現実的に設計することも可能になるためです。
投資戦略への3つの活用
①目標の再確認と調整
投資戦略を定期的に見直すことで、目標が生活状況や市場環境に適しているかを再評価し、必要に応じて修正できます。
➁パフォーマンスの最適化
定期的に評価し、成果や損失を把握することで、パフォーマンスの悪い投資を見直し、資産の最適化を図れます。
③リスク管理
市場環境やリスク許容度の変化に応じてリスクを再評価し、資産減少リスクを軽減します。
資産形成は短期では達成できません。
長期計画を見据え、自身や家族に負担にならない範囲で運用することが大切です。
なお、資産形成を始める際は、投資だけに注目するのではなく、まずは現在の家計状況を把握し、無理なく継続できる仕組みを作ることが重要です。
貯金ゼロから資産形成を始めるための具体的な考え方や手順については、以下の記事👇で詳しく解説しています。
まとめ|キャッシュフロー表は将来の資金計画を考えるための設計図
キャッシュフロー表は、現在から将来にかけてのお金の流れを整理し、資金計画を立てるためのツールです。
企業では経営状況や資金繰りの確認に、家庭では住宅購入や教育費、老後資金などのライフプラン設計に活用されます。
また、収入減少や将来の資金不足、予期しない支出などのリスクを事前に把握し、必要な備えを考えることにも役立ちます。
キャッシュフロー表を作成することで、将来のお金に対する不安を減らし、目標に向けて具体的な行動を選択できるようになります。
定期的に見直しながら、自分や家族に合った資金計画を整えていきましょう。