『老後に2,000万円必要って聞くけど、本当に必要なの?』
老後資産2,000万円を準備するには、現在の家計や将来の生活費をもとに必要な老後資金を把握し、貯蓄や投資などを活用して計画的に資産形成を進めることが大切です。
ただし、老後に必要な金額は、生活水準や公的年金の受給額、退職時期などによって異なります。そのため、2,000万円という金額だけを目標にするのではなく、自分に必要な老後資金を確認したうえで準備することが重要です。
本記事では、老後資産2,000万円の準備に向けて、資産形成が必要な理由を解説するとともに、貯蓄や投資など具体的な対策について紹介します。
この記事で分かること
- 老後に2,000万円が必要とされる理由
- 老後2,000万円に向けた資産形成の方法
- 会社員の資産形成に役立つ3つの金融商品
なぜ老後に2,000万円が必要とされるのか、その理由についても詳しく見ていきましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
なぜ老後に2,000万円が必要なの?老後の資産形成が重要な理由

そもそも、なぜ老後に2,000万円必要といわれるのでしょうか?
老後に2,000万円が必要とされる背景には、老後の生活費を公的年金だけではまかなえず、不足分を貯蓄などの資産で補うケースが考えられるためです。
ただし、2,000万円という金額は、すべての人に必要となる一律の基準ではありません。老後の生活費や公的年金の受給額、持ち家か賃貸か、退職金の有無などによって、必要な老後資金は変わります。
よく耳にする「老後2,000万円」という言葉ですが、なぜこの金額が必要といわれるのでしょうか?まずは、その背景と理由を見ていきましょう。
なお、老後の資産形成について、自分に必要な金額や具体的な準備方法を整理したい場合は、FPに相談してみるのも一つの方法です。
FP相談の選び方や無料相談と有料相談の違いについては、以下の記事👇で詳しく解説しています。

老後の資産形成が必要な6つの理由
老後の資産形成が必要な理由は、公的年金だけでは生活費が不足する可能性があることに加え、医療費や介護費、住居費など、老後にまとまった支出が発生する可能性があるためです。
具体的には、老後の資産形成が必要な理由は、以下の6つのポイントに分けられます。
1. 長寿化の進展
現代の医療技術の向上により平均寿命が延び、老後の生活が長期化するため、長期間にわたって安定した収入源が必要となります。
2. 年金だけでは不十分
公的年金制度に依存すると、特に年金額が少ない場合や、将来的な制度変更が考えられるため、生活費を賄うには不十分である可能性があります。
3. 医療費の増加
高齢になると、医療費が増える傾向があります。病気や怪我のリスクが高まり、治療や介護の費用が発生するため、十分な資産が必要です。
4. 生活水準の維持
退職後、旅行や趣味などを楽しむためにも、老後資産があることで、望むライフスタイルを維持しやすくなります。
5. 予期しない支出に備える
老後には、急な入院や介護の必要性が生じた場合など予期せぬ支出が発生することもありますが、十分な資産があることで、これらの支出に柔軟に対応できます。
6. 家族や子供への支援
自身の老後資産を準備することで、教育資金や住宅購入の支援など、子どもや孫へのサポートも考えることができます。
老後2,000万円問題とは?なぜ必要といわれるの?
ここで、老後2000万円問題の背景について少し考えてみましょう。
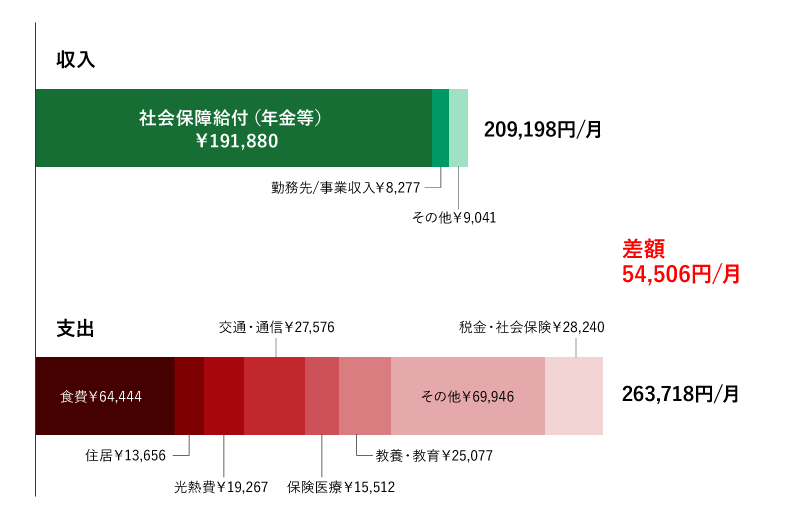
金融庁が提出した「金融審査会市場ワーキング・グループ報告書」に基づくと、高齢者夫婦無職世帯の平均的な家計は、実収入が209,198円に対して実支出が263,718円です。
このため、毎月54,520円の不足が生じており、老後を30年間と考えると、約2,000万円を貯蓄から取り崩す必要があります。
さらに、65歳時点での夫婦世帯の金融資産は2,252万円であり、老後の生活においてはこの貯蓄を減らしながら支出を賄うことが予想されています。
これが「老後2,000万円問題」として広く知られるようになった背景です。
老後2000万円の資産形成の方法とは?

老後資金として2000万円が必要であることが分かりましたが、具体的にどのように準備すればよいのでしょうか。
老後2,000万円を準備するには、毎月の収支を見直して貯蓄に回せるお金を確保しながら、長期的な資産形成に取り組むことが大切です。
ここからは、老後2,000万円の資産形成方法について詳しく見ていきましょう。
資産運用に関する相談ができるサイトは👇
【マネードットコム】
老後2,000万円に向けた資産形成の6ステップ
老後2000万円の資産形成に向けて、以下の6つのポイントを考慮し、効果的な貯蓄計画を立てましょう。
1. 目標金額を明確にする
まず、最終目標である2,000万円を設定し、何年で準備するかを決めることが重要です。
2. 期間を決定する
例えば、30年後に2,000万円を用意する場合、その期間を基に貯蓄計画を立てます。
3. 年間・月間の貯蓄目標を設定する
目標金額と期間が決まったら、年間および月間での貯蓄額を計算します。
例:30年間で2000万円を貯蓄する場合
年間貯蓄目標: 2000万円 ÷ 30年 = 約66.7万円
月間貯蓄目標: 66.7万円 ÷ 12ヶ月 = 5.6万円
4. 収入と支出の見直し
月間の貯蓄目標に基づき、収入と支出を見直して貯蓄額を確保し、必要に応じて支出の削減や収入増加策を検討することが大切です。
5. 投資の検討
貯蓄だけでなく、資産を増やすために投資も考慮します。株式、投資信託、不動産など、自分のリスク許容度に応じた方法を選ぶことで、資産形成を進めることができます。
6. 定期的な見直し
貯蓄や投資計画は、経済状況やライフスタイルの変化に応じて定期的に見直し、必要に応じて目標を再設定することも重要です。
特に、1つ目の「目標金額を明確にする」と2つ目の「期間を決定する」は、具体的な数字を設定することで、進捗を測りやすくし、実現可能なプラン作成に役立ちます。
関連記事
具体的な投資方針と目標設定|資産形成に欠かせない3つの視点
資産形成に活用できる金融商品とは?

資産形成に活用できる金融商品には、預貯金・投資信託・株式・個人年金保険などがあります。
ただし、それぞれにリスクや期待できるリターン、税制上のメリットなどが異なるため、目的や資産状況に合わせて選ぶことが大切です。
最後に、長期運用を見据えた資産形成に役立つ3つの金融商品について解説します。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
資産形成に活用できる金融商品①個人年金保険
個人年金保険は、公的年金を補うために任意で加入できる私的年金で、老後資金を計画的に積み立てることを目的としています。
公的年金や退職金だけでは老後の資金が不足する場合、この保険を活用することで必要な資金を補うことができます。
また、個人年金保険は「個人年金保険料控除」の対象にもなります。
支払った保険料に応じて所得控除が受けられるため、所得税や住民税の負担を軽減できるという節税効果があります。
個人年金保険については、以下のコラムで詳しく解説していますよ!
関連記事
個人年金保険はどう選べばいいの?定期型と変額型による運用法の違い
資産形成に活用できる金融商品➁新NISA
新NISA(少額投資非課税制度)は、個人投資家向けの税制優遇制度で、投資によって得られた利益を非課税で受け取ることができる仕組みです。
2024年からスタートした新NISAの特徴として、非課税保有期間が無期限化されたことや、口座開設期間が恒久化されたことが挙げられます。
これにより、投資家は長期的に資産を育てやすくなり、より柔軟に新NISA口座を利用できるようになります。
新NISAについては、以下のコラムで詳しく解説しています。
関連記事
新NISAから始める資産運用!SBI証券での口座開設ステップ解説
資産形成に活用できる金融商品③iDeCo(個人型確定拠出年金)
iDeCo(個人型確定拠出年金)は、運用者自身が拠出した掛金を自身で運用する年金制度です。
この制度の大きな特徴は、掛金、運用益、給付に対して税制上の優遇措置があることです。
具体的には、拠出した掛金は所得控除の対象となるため、所得税や住民税の軽減が期待できます。
また、運用益も非課税となり、受取時にも税制優遇が受けられるため、長期にわたる資産形成が促進されます。
iDeCoについては、以下のコラムで詳しく解説しています。
関連記事
確定拠出年金を始めるなら?iDeCoと企業型DCの特徴と運用法の違い
まとめ|老後資産2,000万円が必要になる理由
老後に2,000万円が必要といわれるのは、公的年金だけでは老後の生活費をまかなえず、不足分を貯蓄などの資産で補うケースが考えられるためです。
ただし、2,000万円はすべての人に必要な金額ではありません。生活費や年金受給額、退職金などによって必要な老後資金は異なります。
そのため、老後2,000万円という数字だけを目安にするのではなく、自分に必要な老後資金を把握し、早い段階から計画的に資産形成を進めることが大切です。