こどもNISAを始めたいけれど、何歳から利用できるのか、どこで口座を開設すればよいのか、疑問に感じている方も多いのではないでしょうか。
こどもNISAは、2027年1月から開始予定の、子どもの将来に向けた資産形成に活用できる制度です。
教育資金など将来必要になるお金は、家庭によって金額も準備期間も異なります。
そのため、制度のメリットだけでなく、家計とのバランスを考えながら、無理のない資金計画を立てることが重要です。
この記事では、こどもNISAの仕組みや対象年齢、口座開設の手順から、教育資金の準備に向けた資産形成の考え方まで、FPの視点からわかりやすく解説します。
この記事でわかる3つのこと
- こどもNISAの対象年齢や制度の仕組み
- こどもNISAの口座開設ステップ
- こどもNISAを活用した資産形成の考え方
2027年1月スタートのこどもNISA。制度の特徴や始め方を一緒に確認していきましょう!
口座開設費・入出金手数料は無料
こどもNISAの口座開設を検討するなら!
\松井証券をチェック👇/


業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
こどもNISAとは?まず知っておきたい制度の基本
こどもNISAは、子どもの将来に向けた資産形成に活用できる、未成年者を対象としたNISA制度です。
2027年1月から開始予定で、一定の条件のもと、投資で得た利益が非課税になります。
通常、株式や投資信託などの運用で得た利益には税金がかかりますが、NISA口座を利用すれば、対象となる利益に税金がかかりません。そのため、教育資金など、将来必要になるお金を長期的に準備する方法の一つとして注目されています。
まずは、こどもNISAの対象年齢や制度の特徴、現行のNISAとの違いを確認していきましょう。
なお、NISAを利用する際は、制度の仕組みだけでなく、口座を開設する金融機関の特徴を知っておくことも大切です。
SBI証券や楽天証券など、証券会社ごとの違いや選び方については、以下の記事👇で詳しく解説しています。
こどもNISAと現行NISAの違いとは?
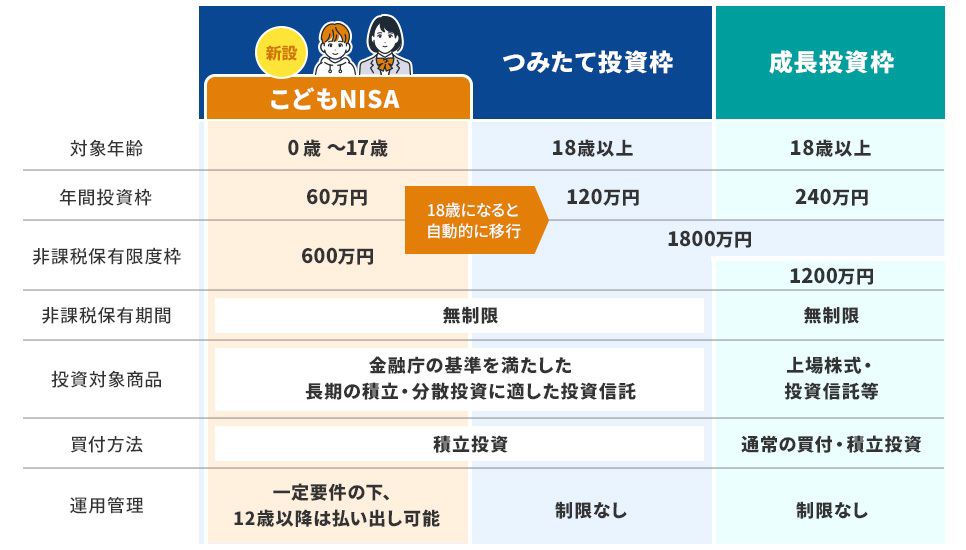
こどもNISAと現行NISAの大きな違いは、対象年齢や投資枠、利用できる投資商品、資金の引き出し条件です。
こどもNISAは、子ども名義の口座で将来に向けた資産形成を行える制度です。親が自分のNISA口座で資産を運用する方法とは異なり、子ども自身の非課税投資枠を活用できる点が特徴です。
たとえば、親が自分のNISA口座で老後資金を準備しながら、子ども名義のこどもNISA口座で教育資金などを準備するといった使い分けが考えられます。
こどもNISAと現行NISAの大きな違いは、対象年齢や投資枠、利用できる投資商品などです。
| 比較項目 | こどもNISA | 現行NISA |
|---|---|---|
| 対象年齢 | 0〜17歳 | 18歳以上 |
| 年間投資枠 | 60万円 | 最大360万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 |
| 利用できる投資枠 | つみたて投資枠のみ | つみたて投資枠・成長投資枠 |
| 投資対象 | 一定の投資信託 | 投資枠ごとに異なる |
| 金融機関の変更 | 不可 | 年単位で可能 |
| 払い出し | 原則制限あり。12歳以降は一定条件で可能 | 制限なし |
こどもNISAの対象年齢と利用条件とは?
こどもNISAは、2027年1月から、日本国内に住む0歳から17歳までの子どもが利用できるようになる制度です。
現行NISAは原則18歳以上が対象ですが、制度改正により、未成年者も「つみたて投資枠」を利用して資産形成に取り組めるようになります。
対象となるのは、口座を開設する年の1月1日時点で18歳未満の人です。つまり、2027年に生まれた子どもも、その年に出生した人として対象になります。
こどもNISAを利用する際は、年齢だけでなく、次の条件も押さえておきましょう。
✅対象年齢:
・口座開設年の1月1日時点で18歳未満
✅居住条件:
・日本国内に居住していること
✅口座数:
・ 1人につき1口座
✅利用できる投資枠:
・ つみたて投資枠のみ
✅年間投資枠:
・60万円
✅非課税期間:
・無期限
✅非課税保有限度額:
・ 600万円
✅金融機関の変更:
・ 原則として変更できない
こどもNISAのメリット・デメリットとは?
こどもNISAのメリットは、子ども名義の口座で運用益を非課税にしながら、将来に向けた資産形成に取り組めることです。
一方で、投資には元本割れのリスクがあり、資金の引き出しにも制限があります。
こどもNISAのメリット
✅親のNISAとは別枠で非課税投資ができる
✅子どもが小さいうちから教育資金を準備できる
✅子ども名義で将来に向けた資産を形成できる
こどもNISAのデメリット
✅子ども名義の資産は親が自由に使えない
✅教育資金が必要な時期に元本割れする可能性がある
✅親から子どもへの資金移転では贈与税に注意が必要
こどもNISAのメリットの一つは、投資で得た売却益や分配金などが非課税になることです。通常、投資で得た利益には原則として約20%の税金がかかりますが、NISA口座を利用することで、税負担を抑えながら資産形成を目指せます。
また、子どもが幼いうちから積立投資を始めることで、長い運用期間を確保できる点も特徴です。長期・積立・分散投資を活用すれば、購入時期を分散しながら将来に向けた資産形成に取り組めます。
一方、こどもNISAで購入する投資信託は元本が保証されていません。市場環境によっては資産価値が下がり、投資した金額を下回る可能性があります。
また、こどもNISAでは、原則として18歳になるまで資金の払い出しに制限があります。12歳以降は一定の要件を満たせば払い出しが可能とされていますが、必要なときに自由に引き出せるわけではありません。
業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
こどもNISAを始める前に確認しておきたい3つの注意点とは?
こどもNISAを活用する際は、非課税で運用できることだけでなく、口座を開設する金融機関や資金の使い道についても確認しておくことが大切です。
特に、次の3つのポイントを押さえておきましょう。
1. 親権者の口座開設条件
2. 子ども名義の資産管理
3. 18歳までの払い出し制限
なお、NISAや学資保険を活用して子どもの教育資金を準備する場合は、将来どのくらいの教育費が必要になるのかを把握しておくことも大切です。教育費の目安については、以下の記事👇で詳しく解説しています。
注意点1. 親権者の口座開設条件
こどもNISAを始める際は、子どもの口座だけでなく、親権者の証券口座が必要になる場合があります。特に、利用する金融機関によって口座開設の順序や必要書類が異なるため、事前に確認しておくことが大切です。
たとえば、SBI証券では、親権者が同社の総合口座を持っていない場合、先に親権者の口座を開設する必要があります。その後、子ども名義の総合口座とこどもNISA口座の申し込みへ進む流れです。すでに子どもの総合口座を持っている場合は、子どもの口座にログインして、こどもNISAを申し込む手順となります。
また、申し込みの際には、子どもの本人確認書類やマイナンバー確認書類に加え、親権者との続柄を確認できる書類などが必要になる場合があります。親権者の口座開設が済んでいても、子どもの口座が自動的に開設されるわけではないため、必要な手続きを一つずつ進めましょう。
なお、口座開設をスムーズに進めるには、次の3点を事前に確認しておくとよいでしょう。
✅親権者が利用する証券会社の口座を保有しているか
✅子どもの総合口座とこどもNISA口座の申し込み方法
✅本人確認書類や親権者との続柄を確認できる書類など、必要書類の種類
上記3点については、次の第3章で詳しく解説していきます。
参照:
SBI証券『SBI証券のこどもNISA|【事前申し込み受付中】』
注意点2. 子ども名義の資産管理
こどもNISAを活用する際は、口座の名義だけでなく、投資資金の所有者についても理解しておく必要があります。親が資金を出して口座を管理する場合でも、子どもに贈与された資金で運用するのであれば、その資産は子ども本人の財産です。
そのため、こども口座の資金を親権者名義の銀行口座へ直接出金することはできず、出金先には子ども本人名義の銀行口座を登録する必要があります。親が口座を管理していても、子どもの財産を親自身のために自由に使えるわけではない点に注意しましょう。
また、親や祖父母が子どもの投資資金を負担する場合は、贈与税にも気を配る必要があります。暦年課税では、1年間に受け取った贈与の合計額が基礎控除の110万円を超えると、原則として贈与税がかかる可能性があります。こどもNISAへの投資資金だけでなく、ほかに受け取った贈与も含めて確認することが大切です。
関連記事
遺贈・相続・贈与の3つの違い|遺産引き渡しを円滑に進める選び方ガイド
注意点3. 18歳までの払い出し制限
こどもNISAを利用する際は、資金を引き出せる時期や条件を事前に確認しておくことが大切です。原則として18歳になるまで払い出しに制限があり、教育費や急な出費が必要になった場合でも、自由に資金を引き出せるとは限りません。
ただし、12歳以降は、子どもの教育費や生活費など、子どものために資金を使うことに加え、子ども本人の同意を示す書面を提出するなど、一定の要件を満たせば払い出しが認められます。
このように、一定の条件を満たせば18歳になる前でも払い出しは可能ですが、必要なときに必ず引き出せるとは限りません。特に、大学の入学金や授業料など、使う時期が決まっている教育費については、こどもNISAだけで準備するのではなく、預貯金なども組み合わせることが重要です。
将来必要になる教育費と支出の時期を整理し、すぐに使える資金を別に確保したうえで、無理のない範囲で積立額を決めましょう。
参照:
金融庁『NISAを知る』
こどもNISAの始め方は?口座開設までの3ステップ
こどもNISAを始めるには、利用する金融機関を選び、親権者口座・こども口座・こどもNISAの順に手続きを進めます。
すでに親権者や子どもの口座を持っているかどうかによって、必要な手続きは異なります。
まずは、口座開設までの流れを4つのステップで確認しましょう。
こどもNISAをはじめるまでの3スッテプを、この章で確認していきましょう
口座開設費・入出金手数料は無料
こどもNISAの口座開設を検討するなら!
\松井証券をチェック👇/
業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
STEP1:口座を開設する金融機関を選ぶ
最初に、こどもNISAの口座を開設する金融機関を選びます。
金融機関によって取り扱う商品や手数料、口座管理の方法などが異なるため、長期的な資産形成を見据えて比較することが大切です。
具体的には、次の3つのポイントを確認しましょう。
✅取扱商品
積立投資の対象となる投資信託など、自分の希望する商品を取り扱っているか
✅手数料
投資信託の購入時や保有中にかかる費用を確認する
✅口座管理のしやすさ
親権者の口座と子どもの口座を管理しやすいか、積立設定を簡単に行えるか
例えば、すでに親権者が証券口座を利用しているなら、同じ金融機関で子どもの口座を開設できるか確認すると、家族の資産を管理する際の手間を減らせる可能性があります。
ただし、親権者が利用している金融機関をそのまま選ぶのではなく、取扱商品や手数料も比較して判断しましょう。
STEP2:親権者口座を開設する
金融機関が決まったら、親権者の口座を準備します。
こども口座の開設には、親権者の口座が必要となる場合があります。すでに総合口座を持っている場合は、ログイン情報を確認し、利用できる状態にしておきましょう。
まだ口座を持っていない場合は、金融機関の公式サイトから総合口座の開設を申し込みます。
一般的には、次のような情報や書類を準備しておくと、手続きを進めやすくなります。
✅氏名・住所・生年月日などの本人情報
✅マイナンバー確認書類
✅運転免許証などの本人確認書類(金融機関が指定するもの)
必要書類や提出方法は金融機関によって異なります。また、オンラインで手続きできる場合もあるため、申し込み前に公式サイトで確認しておきましょう。
STEP3:こども口座を開設する
親権者の口座を準備できたら、子ども名義の口座を開設します。
一般的には、親権者の口座にログインし、未成年口座の開設メニューから申し込みます。画面の案内に沿って子どもの情報を入力し、必要書類を提出する流れです。
手続きの方法は、子ども名義の口座をすでに持っているかどうかによって異なります。
✅すでにこども口座を持っている場合
子ども名義の口座にログインし、ホーム画面などにある「こどもNISA」の開設メニューから申し込みます。
✅まだこども口座を持っていない場合
未成年口座の開設手続きと同時に、こどもNISAを申し込める場合があります。申込フォームに該当する選択項目があるか確認し、案内に従って手続きを進めましょう。
申し込み後は、金融機関による確認や口座開設の完了を待ちます。口座開設後に投資を始める際は、対象商品の選択や積立金額の設定なども必要になります。
ただし、制度の開始時期や申込受付の条件は、正式な制度内容と金融機関の案内に基づいて確認してください。
口座開設費・入出金手数料は無料
こどもNISAの口座開設を検討するなら!
\松井証券をチェック👇/
業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
こどもNISAに関するよくある疑問(Q&A)
こどもNISAを始めるにあたって、対象年齢や投資できる金額、資金の引き出し方など、気になる点がある方も多いのではないでしょうか。
ここでは、こどもNISAに関するよくある疑問をQ&A形式でまとめました。
業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
Q1. こどもNISAは何歳から利用できるの?
こどもNISAは、0歳から17歳までのお子さまが利用対象です。
対象年齢は、利用する年の1月1日時点の年齢によって判定されます。そのため、年の途中で18歳になる場合でも、1月1日時点で17歳以下であれば、その年はこどもNISAの対象となります。
例えば、2027年6月に18歳の誕生日を迎える場合、2027年1月1日時点では17歳のため、こどもNISAの対象です。一方、2027年1月1日時点で18歳となっている場合は、成人向けのNISAが対象となります。
年間投資枠と非課税保有限度額についても、併せて確認しておきましょう。
みずほ銀行『こどもNISAとは?』より
Q2. こどもNISAで投資したお金はいつでも引き出せるの?
こどもNISAで投資したお金は、原則として18歳になるまで払い出しが制限されます。
こどもNISAは、子どもの将来に向けた資産形成を目的とした制度であり、必要なときに自由に引き出せるわけではありません。
ただし、災害などのやむを得ない事情がある場合や、12歳以降に所定の要件を満たす場合には、例外的に払い出しが認められます。
一方、認められた例外に該当しない理由で払い出す場合は、口座の廃止が必要となり、過去に非課税とされた利益などに課税される可能性があります。
そのため、こどもNISAを利用する際は、近い将来に使う予定のお金ではなく、教育資金など長期的に準備するお金を中心に運用することが大切です。急な出費に備えるための資金は、預貯金などで別に確保しておきましょう。
参照:
MUFG『こどもNISA口座で保有する有価証券や資金はいつでも引き出すことはできますか?』
Q3. こどもNISAは親のNISAと併用できるの?
こどもNISAは、親が自身のNISAを利用している場合でも併用できます。
2024年から始まった新NISAは、年間最大360万円まで投資できるほか、非課税保有期間が無期限化されたことなどが大きな特徴です。
こどもNISAも併用することで、親自身の資産形成と、子どもの将来に向けた資金準備を並行して進められます。
例えば、親は自身のNISAで老後資金や住宅購入資金を準備し、こどもNISAでは大学進学費用や留学費用などを積み立てるといった使い分けが考えられます。
このように、親は自分の将来に向けた資産形成、子どもは教育資金の準備というように目的を分けることで、家族全体のライフプランに合わせた資産形成に取り組めます。
従来のNISAや新NISAについて詳しく知りたい方は、以下の記事等👇も参考にしてみてくださいね!
まとめ|こどもNISAの仕組みを理解して、計画的な資産形成を始めよう
こどもNISAは、0歳~17歳の子どもを対象に、将来に向けた資産形成を支える非課税投資制度です。2027年1月からの開始が予定されており、年間投資枠60万円、非課税保有限度額600万円の範囲で積み立てができます。
そのため、親自身のNISAと併用すれば、老後資金と教育資金を分けて準備することもできます。
ただし、投資である以上、元本割れのリスクがあるほか、払い出しにも一定の条件があります。制度の仕組みを理解したうえで、将来必要になる教育資金や家計の状況を踏まえ、無理のない範囲で活用することが大切です。