養老保険は、保険期間中に死亡した場合には死亡保険金を受け取り、満期まで生存していれば満期保険金を受け取れる生命保険です。
保障と貯蓄の両方の機能を持つ一方、途中で解約すると、払い込んだ保険料の総額を下回る可能性があります。
そのため、養老保険を検討するときは、満期保険金だけでなく、途中解約した場合の解約返戻金や契約期間、保険料なども確認することが大切です。
この記事では、養老保険の基本的な仕組みから、満期保険金と解約返戻金の違い、契約前に確認したいリスクと注意点まで解説します。
この記事で分かること
- 養老保険の基本的な仕組みと特徴
- 満期保険金と解約返戻金の違い
- 養老保険を契約・解約するときの注意点
養老保険をライフプランの中でどのように生かせるのか、一緒に学んでいきましょう。
生命保険の見直しについて相談したい!👇
・みんなの生命保険アドバイザーは全国相談無料!
そもそも、養老保険とは?
定期保険や終身保険はよく耳にする保険ですが、養老保険についてはあまり馴染みがないという方も多いのではないでしょうか。
そのため、まず最初に、養老保険の基本的な特徴について見ていきましょう。
定期保険や終身保険については、以下のコラムで詳しくまとめていますよ。
養老保険の3つの特徴
養老保険は、死亡保障と資金積立機能を兼ね備えた保険商品です。
保険期間中に被保険者が死亡した場合は死亡保険金が支払われ、満期まで生存していた場合は満期保険金を受け取れます。
また、満期を迎える前に解約した場合は、その時点の契約内容に応じて解約返戻金を受け取ります。
養老保険の主な特徴には、以下の3つが挙げられますよ。
①保障と貯蓄の両立
被保険者が保険期間中に死亡した場合は死亡保険金、満期まで生存した場合は満期保険金が受け取れます。
➁満期時に保険料が戻る
満期まで継続すると、払込保険料が満期保険金として戻るため、貯蓄性のある保険として活用できます。
③保険料は比較的高め
保障と貯蓄の両方を備えているため、掛け捨て型の保険と比べて、保険料は比較的高めに設定されています。
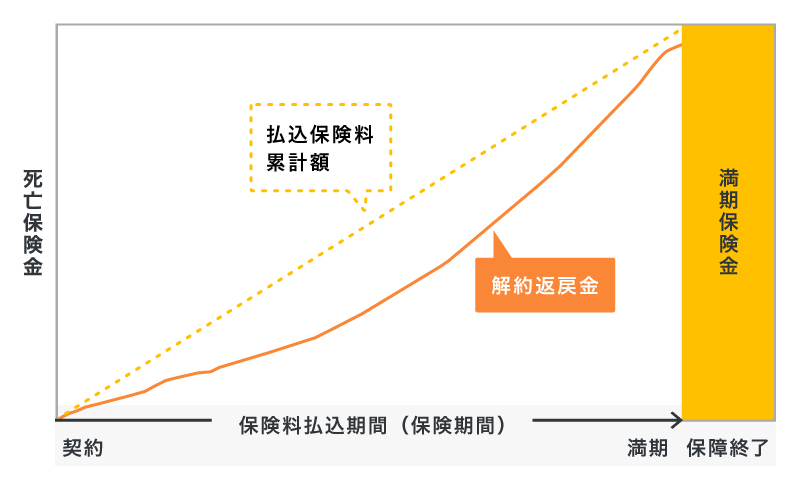
引用:保険の窓口『養老保険とは?メリット・デメリット、終身保険との違い等を解説』より
養老保険の代表的な3つのタイプ
養老保険には、主に以下3つの種類があります。
①定額型養老保険
契約時に定めた保険金額が契約期間中変わらず、満期保険金や死亡保険金が一定額で支払われるタイプの養老保険です。
➁変額型養老保険
運用成果により保険金額や満期金が変動するタイプの養老保険で、リターンが大きくなる一方で、元本割れのリスクもあります。
③外貨建て養老保険
外貨で保険料を支払い、保険金も外貨で受け取るタイプの養老保険で、為替変動による金額の増減リスクがあります。
養老保険には基本的な仕組みを持つタイプだけでなく、外貨建てや保障額が変化するタイプなど、商品ごとに異なる特徴を持つものがあります。
そのため、契約前に保険金額や満期保険金、解約返戻金、為替リスクなどを確認することが大切です。
養老保険は生命保険料控除の対象となることも覚えておきましょう!
関連記事
【初心者向け】生命保険料控除の求め方|新旧制度によって異なる上限額
養老保険のメリット・デメリットとは?
再三お伝えしている通り、養老保険は死亡保障と資金積立機能を兼ね備えた保険です。
つまり、この仕組みによって、保障と貯蓄の両立が可能になります。
一方で、保障と貯蓄を一つの保険で備えられるからこそ、保険料の負担や途中解約時の解約返戻金には注意が必要です。
この章では、そのメリットとデメリットについて詳しく見ていきましょう。
FPに家計診断で
毎月の支払負担を軽減
\まずは気軽に無料相談👇/
【マネーアドバンス】家計のことも 将来のお金のことも FPに無料相談
養老保険のメリット|保障と貯蓄の両立
養老保険のメリットには、以下の3つがあります。
①保障機能
契約期間中に被保険者が亡くなった場合、受取人に死亡保険金が支払われ、万一に備えるという保険本来の役割を果たします。
➁貯蓄機能
契約満了時に払い込んだ保険料が戻るため、長期的に資金を積み立てることが可能です。
③ライフステージに応じた利用
ライフステージの変化に応じて、教育資金、住宅購入資金、老後資金など、将来必要な資金に柔軟に活用できます。
他にも、貯蓄性の高い保険として、学資保険や医療保険(貯蓄型)などがありますよ!
関連記事
学資保険のメリットと解約時の注意点|貯蓄型と保障型の違いを解説
養老保険のデメリット|早期解約で元本割れするリスク
一方で、養老保険のデメリットには、以下の3つが挙げられます。
①解約リスク
途中解約すると返戻金が少なく、特に契約初期では損失を被るリスクがあります。
➁満期による保障の終了
契約満了時に満期保険金が支払われますが、保障も終了するため、必要に応じて他の保険への切り替えを検討する必要があります。
③保険料が割高
養老保険は一般的な定期保険や終身保険より保険料が高く、家計に与える影響が大きくなる可能性があります。
特に、中途解約では、解約返戻金が払込保険料を下回ることが多く、元本割れとなる可能性があります。
(図1:養老保険のイメージ図参照)
保険について相談できるサイトは👇
みんなの生命保険アドバイザーは全国相談無料!
養老保険の契約・解約で確認すべき注意点とは?
養老保険を契約・解約する際は、保障内容や満期保険金だけでなく、保険料の負担や解約返戻金の金額も確認することが大切です。
特に、契約時には満期まで保険料を支払い続けられるか、解約時には受け取れる金額が払込保険料を下回らないかを確認しておきましょう。
この章では、契約時に確認すべき保険料と満期保険金のバランス、そして解約時に注意したい解約返戻金と元本割れのリスクについて解説します。


契約時の注意点|期間と保険料負担のバランス
養老保険は、契約期間が満了すると保険金を受け取れる貯蓄型保険で、保障と貯蓄の両方の機能を備えています。
そのため、契約時のチェックポイントとして、契約期間や保険料に注意が必要です。
契約時のチェックポイント
①契約期間の設定
契約期間が短いと保険料が高く、長期契約では受け取りが遅くなるため、自身や家族のライフプランに合った期間を設定することが大切です。
➁保険料負担のバランス
養老保険の保険料は高めに設定されているため、家計に無理がない範囲で契約し、キャッシュフロー表で収支を把握することも大切です。
キャッシュフロー表は、個人や企業の資金の流入と流出を可視化するための財務ツールであり、家計の見直しにも活用できます。
関連記事
キャッシュフロー表の役割とは?予期せぬ支出に備える財務管理ツール
解約時の注意点|解約返戻金とそのリスク
解約を選択する際は、解約返戻金だけでなく、将来的な保険金やライフプランとのバランスを考えることが大切です。
解約返戻金を受け取る際のポイント
①解約時期による返戻金の減少
契約初期は解約返戻金が少なく、特に数年間の解約では支払った保険料に対して返戻金が少なくなる点がポイントです。
➁長期的な資産運用の不確実性
養老保険は貯蓄性が高いものの、途中解約で損失が発生する可能性があり、利率や市場環境にも影響されます。
養老保険の解約時には、ライフプラン表を活用して将来の資金計画を可視化することも大切ですよ。
関連記事
ライフプラン表ってどんなもの?結婚・出産・退職を可視化するメリット
まとめ|養老保険の仕組みと契約・解約時の注意点
養老保険は、死亡保障と貯蓄機能を兼ね備え、満期時には満期保険金を受け取れる保険です。
一方で、保険料の負担や早期解約による元本割れのリスクもあるため、契約前に保障内容・保険期間・満期保険金のバランスを確認することが大切です。
養老保険を検討する際は、保障と資金準備の両面から必要性を考え、自分のライフプランや家計に合った契約かどうかを判断しましょう。