近年、従業員の老後の生活を支える制度として、企業年金の重要性が高まっています。
その中でも、「はぐくみ企業年金」は、企業による福利厚生や従業員の資産形成を支える制度として注目されています。
正式名称を「福祉はぐくみ企業年金基金」といい、厚生労働大臣の認可を受けた確定給付企業年金制度です。
一方、企業の退職金制度として広く利用されている中退共(中小企業退職金共済制度)とは、加入条件や掛金の仕組み、給付の考え方などに違いがあります。
そこでこの記事では、はぐくみ企業年金の仕組みや魅力、中退共との違いを比較します。
この記事で分かること
- はぐくみ企業年金の特徴
- はぐくみ企業年金のメリット・デメリット
- はぐくみ企業年金の加入方法
はぐくみ企業年金の特徴や活用方法について、一緒に学んでいきましょう。
なお、年金や将来の資産形成について専門家に相談してみたい場合は、FP(ファイナンシャルプランナー)に相談するのもおすすめです。
保険を含めたお金の悩みを相談できる窓口については、以下の記事👇で詳しく解説しています。
はぐくみ企業年金とは?中退共との違いや特徴を比較
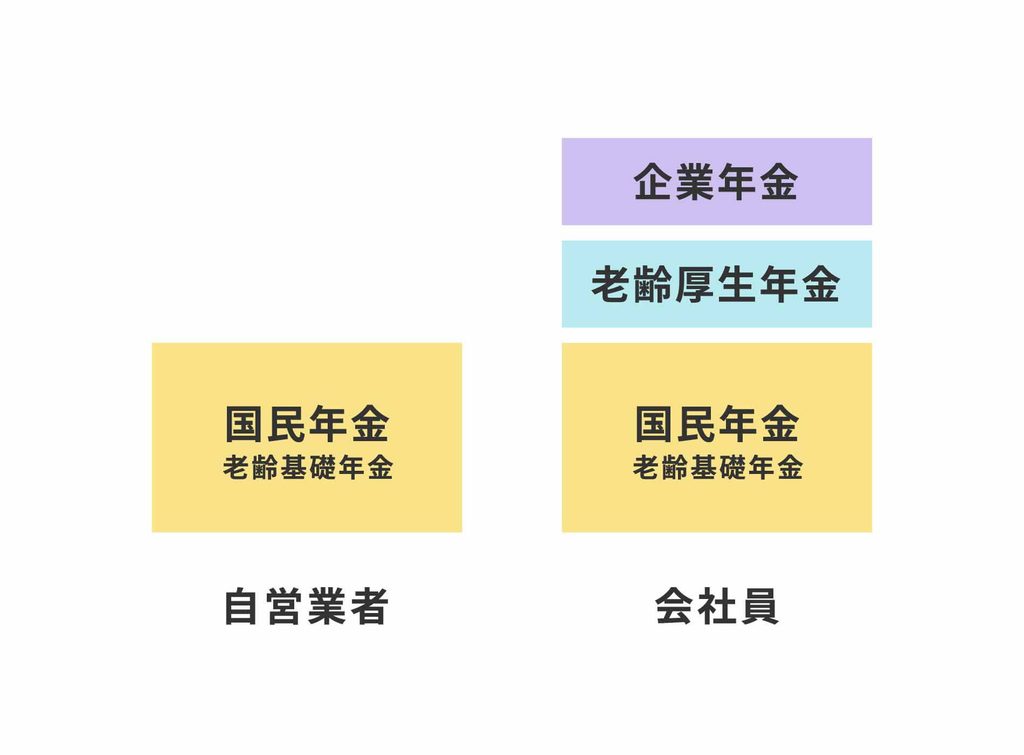
はぐくみ企業年金は、企業年金の一種であり、会社員を主な対象とした第三の年金制度です。
正式名称は「福祉はぐくみ企業年金基金」で、厚生労働大臣の認可を受けた確定給付企業年金(DB)に分類されます。企業が導入することで、従業員の将来の年金や退職金の準備に活用できる制度です。
では、このはぐくみ企業年金は、具体的に中退共制度とどのような違いがあるのでしょうか。
はぐくみ企業年金と中退共は、どちらも従業員の退職後の生活を支える制度ですが、運営主体や加入対象、掛金、給付の仕組みなどが異なります。
まずは、はぐくみ企業年金の基本的な特徴を、中退共制度と比較しながら見ていきましょう。
なお、はぐくみ企業年金は企業年金の一つであるため、まずは企業年金全体の仕組みや種類を理解しておくと、制度の違いをより把握しやすくなります。
企業年金の種類や仕組みについて詳しく知りたい方は、以下の記事👇も参考にしてみてください。
はぐくみ企業年金の4つの特徴とは?
はぐくみ企業年金は、福祉や医療などのエッセンシャルワーカーの福利厚生や資産形成を支援するために創設された、日本の中小企業向けの企業年金制度です。
この制度では、個別に年金制度を持つことが難しい企業でも、従業員が退職後に安定した生活資金を得られるようサポートすることを目的としています。
はぐくみ企業年金の4つの特徴
①共同運営
複数の中小企業が協力して年金基金を設立・運営することで、コストを削減し、安定した資産運用を実現します。
➁エッセンシャルワーカー向け
特に福祉や医療分野で働く従業員を対象に、福利厚生や資産形成に特化した支援が行われています。
③資産運用の委託
国内の大手生命保険会社などに資産運用を委託することで、より手軽に制度を利用できます。
④退職後の生活支援
従業員が退職後も安心して生活できるよう、生活資金の確保を目的としています。
原則、厚生年金適用事業所であれば、業界や規模に関わらず事業者は加入できます。
参照:
・はぐくみ企業年金ナビ『はぐくみ企業年金の導入及び加入要件』
はぐくみ企業年金と中退共の特徴の違いとは?
退職時に活用される制度の一つに、中小企業退職金共済があります。
ここでは、中小企業退職金共済とはぐくみ企業年金の特徴の違いを、以下の図1にまとめてみます。
加入制限や拠出額の違いについて、どのように異なるのか比較してみましょう。
| 項目 | はぐくみ企業年金 | 中小企業退職金共済 |
|---|---|---|
| 根拠法 | 確定給付企業年金法 | 中小企業退職金共済法 |
| 加入年齢 | 70歳未満 | 制限なし |
| 加入制限 | 役員も拠出可 | 役員は拠出不可 |
| 運用 | 基金が資産を運用 | 機構が資産管理・運用 |
| 税制優遇 | 有り | 有り |
| 社会保険料 | 軽減可 | 軽減不可 |
| 拠出金 上限/月 | 1,000円~給与の20%(上限40万円) | 5,000円~30,000円の16段階 |
| 受給額 | 運用成績により変動しない | 運用成績により変動しない |
| 受取り | 一時金又は年金/退職時、休職時、育児・介護休業時にも受取り可能 | 一時金又は分割払い/退職後に受取 |
加入年齢について、はぐくみ企業年金は70歳未満の厚生年金被保険者が対象であるのに対し、中退共には年齢の上限がありません。
また、加入制限については、はぐくみ企業年金は業種や企業規模を問わず加入を検討でき、一定の条件を満たす役員も対象となります。
掛金は、はぐくみ企業年金が月額1,000円から、中退共は月額5,000円から始められます。
はぐくみ企業年金のメリット・デメリットとは?
はぐくみ企業年金は、将来の退職金や老後資金を準備できる一方、加入前に知っておきたい注意点もあります。
メリットとしては、少額から掛金を設定できることや、一定の条件を満たせば年金または一時金として受け取れること、退職後に別の企業年金などへ資産を移換できることなどが挙げられます。
一方、デメリットとして、掛金以外に会社が事務費を負担することや、制度の利用には加入条件があることなどが挙げられます。
この章では、はぐくみ企業年金の加入者側と経営者側、それぞれのメリットを確認していきましょう。
知識・準備不要でOK👌
はじめての家計・保険相談を
\FPにオンライン無料相談👇/
はぐくみ企業年金の加入者(従業員)のメリットとは?
加入者側のメリットには、以下3点が挙げられます。
①元本保証
加入者の元本が保証され、安全性の高い『一般勘定』を活用することで、資産の保全性が高いポートフォリオを実現しやすくなります。
➁運用の煩わしさを解消
大手生命保険会社などが運用を担当するため、労力を軽減できます。
③非正規雇用者も加入可能
加入対象者は70歳未満の厚生年金被保険者で、パートやアルバイトなどの非正規雇用者も加入が可能です。
一般勘定とは、個人保険や企業年金資産などの一般の保険料を合同して、一つの勘定で運用する仕組みのことです。
はぐくみ企業年金の経営者側のメリットとは?
経営者側のメリットには、以下2点が挙げられます。
①実質的な負担軽減
前払い退職金制度を労使合意に基づいて活用することで、企業の実質的な掛金負担を軽減できます。
➁採用力の強化と離職防止
充実した退職金制度や福利厚生制度は、優秀な人材の獲得や定着に貢献し、求人応募数の増加につながりやすくなります。
前払い退職金制度は、在職中の従業員の給与や賞与に、退職金相当額を上乗せして支給する仕組みです。
参照:
・前払い退職金制度とは?企業と従業員のメリット・デメリットを解説 | あしたの人事オンライン
はぐくみ企業年金の加入条件や手続きとは?
はぐくみ企業年金は原則、厚生年金の適用事業所であれば業種や業界を問わず導入できますが、加入にはいくつかの条件が必要となります。
最後に、はぐくみ企業年金の加入条件と手続き方法について見ていきましょう。
はぐくみ企業年金を導入するにあたって、事業者が押さえておくべき注意点を整理していきます!
資産運用について相談できるサイトは👇
【マネードットコム】
はぐくみ企業年金の加入条件と手続きの流れ
はぐくみ企業年金の加入条件と導入手続きについて、以下にポイントをまとめます。
はぐくみ企業年金の加入条件
原則
・厚生年金の適用事業所であれば、業種や業界を問わず導入可能です。
加入対象者
・厚生年金被保険者が対象です。
・パートやアルバイト、経営者や役員も加入可能です。
・年齢制限は70歳未満です。
導入手続き
・株式会社ベター・プレイスが加入促進業務を担当し、定められた加入要件を満たす必要があります。
導入制限
以下の条件に該当する場合、はぐくみ企業年金を導入できませんので注意が必要です。
財務状態
・債務超過である場合
企業の倫理
・公序良俗に反する企業(反社会的勢力である企業)
必要な規定の未整備
・「就業規則」や「給与規程」、「育児・介護休業規程」がない場合
法人格の条件
・個人事業主(法人格のない個人事業所)
・役員のみの法人
・厚生年金に加入していない役員がいる法人、または厚生年金加入対象者が3名未満の法人
・設立1年未満の法人
・厚生年金適用年月日から1年を経過していない事業所
業種の制限
・風営法の規制対象業種(接待を伴う飲食店、パチンコ、ゲームセンターなど)
はぐくみ企業年金を導入する際の注意点とは?(事業者側)
事業者がはぐくみ企業年金を導入する際の注意事項は、以下の4点です。
①従業員への説明会の実施
はぐくみ企業年金導入時には、法令に基づく従業員向けの説明会が必要で、説明会は株式会社ベター・プレイスの専門スタッフが担当します。
➁導入月に最低1名の加入者が必要
利用開始月には、適用事業所ごとに最低1名の加入者が必要です。
③最低賃金の遵守
「選択制確定給付企業年金」を採用しているため、掛金拠出後の「基本給+選択給」が最低賃金に抵触しないよう注意が必要です。
④役員報酬を原資とする場合の注意
経営者や役員層が役員報酬を原資に掛金拠出を考える場合、加入や掛金変更は、はぐくみ企業年金導入後の最初の役員報酬改定月に行う必要があります。
はぐくみ企業年金について、利用方法や詳細をさらに知りたい方は、以下のサイトをご参照ください。
参照:
・はぐくみ企業年金の導入要件とは?(会社や事業所の条件など) | はぐくみ企業年金ナビ
まとめ|はぐくみ企業年金の魅力と中退共との違いとは?
はぐくみ企業年金は、加入条件や掛金の柔軟性に特徴がある確定給付企業年金(DB)です。70歳未満の厚生年金被保険者が対象で、掛金は月額1,000円から設定できます。
一方、中退共とは加入対象や掛金、制度の運営方法などが異なります。そのため、単純にどちらが優れているかではなく、従業員だけでなく役員も含めて退職・老後資金を準備したいのか、自社に合った制度設計ができるかという視点で比較することが大切です。